北銀ローンの審査は厳しい?金利優遇と審査落ちの盲点をプロが徹底解剖
北陸3県(富山・石川・福井)を中心に、北海道や大都市圏にも確固たる営業基盤を持つ北陸銀行。地方銀行屈指の規模を誇る「北銀(ほくぎん)」が提供する各種個人向けローンは、地域に根差した対面サポートと、ネット完結型のスムーズな利便性を両立させた商品設計で幅広い層から選ばれています。
日銀の利上げ局面が定着した2026年現在の金融環境下において、「北銀ローンの審査は他行と比べて厳しいのか」「どのような条件を満たせば金利引き下げの恩恵を受けられるのか」と悩む借入検討者は少なくありません。金融機関の内部事情や利用者のリアルな証言、最新の金利優遇プランを検証しながら、審査落ちを防ぐ具体的なチェックポイントと最適な活用術を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査難易度は商品の保証会社(アコム、エム・ユー信用保証、ジャックス等)の基準に大きく左右される
- 要点2:住宅・マイカー・教育ローンは給与振込やWeb申込を活用することで最大幅の金利引き下げが可能
- 要点3:在籍確認の電話対応や返済負担率の事前計算を怠らないことが審査通過への決定打となる
北銀ローンの審査は本当に厳しいのか?審査基準と金利引き下げ条件の全貌
北銀ローンの審査難易度を測るうえで、まず理解しておかなければならないのが「保証会社の存在」です。銀行本体が直接すべての信用リスクを負うプロパー融資とは異なり、個人向けローンの多くは提携する保証会社が実質的な審査を行っています。
たとえば、手軽さで選ばれるカードローン「クイックマン」はアコム株式会社が保証を担当しており、一般的な消費者金融系の審査ノウハウがベースにあります。一方、目的別ローンやフリーローンではエム・ユー信用保証株式会社や株式会社ジャックス、住宅ローンでは北陸信用保証株式会社などが審査を担います。このように、北銀カードローン審査基準はどの商品を選ぶかによって審査の厳格さや重視されるスコアリング項目が明確に分かれています。
審査で最も注視されるのは「安定した継続収入」と「信用情報機関(CIC・JICC・KSC)に登録された過去の返済履歴」です。他社借入件数が年収に対して多すぎる場合や、過去数年以内に携帯電話割賦代金などの滞納履歴がある場合は、門前払いに近い形で弾かれるリスクが高まります。
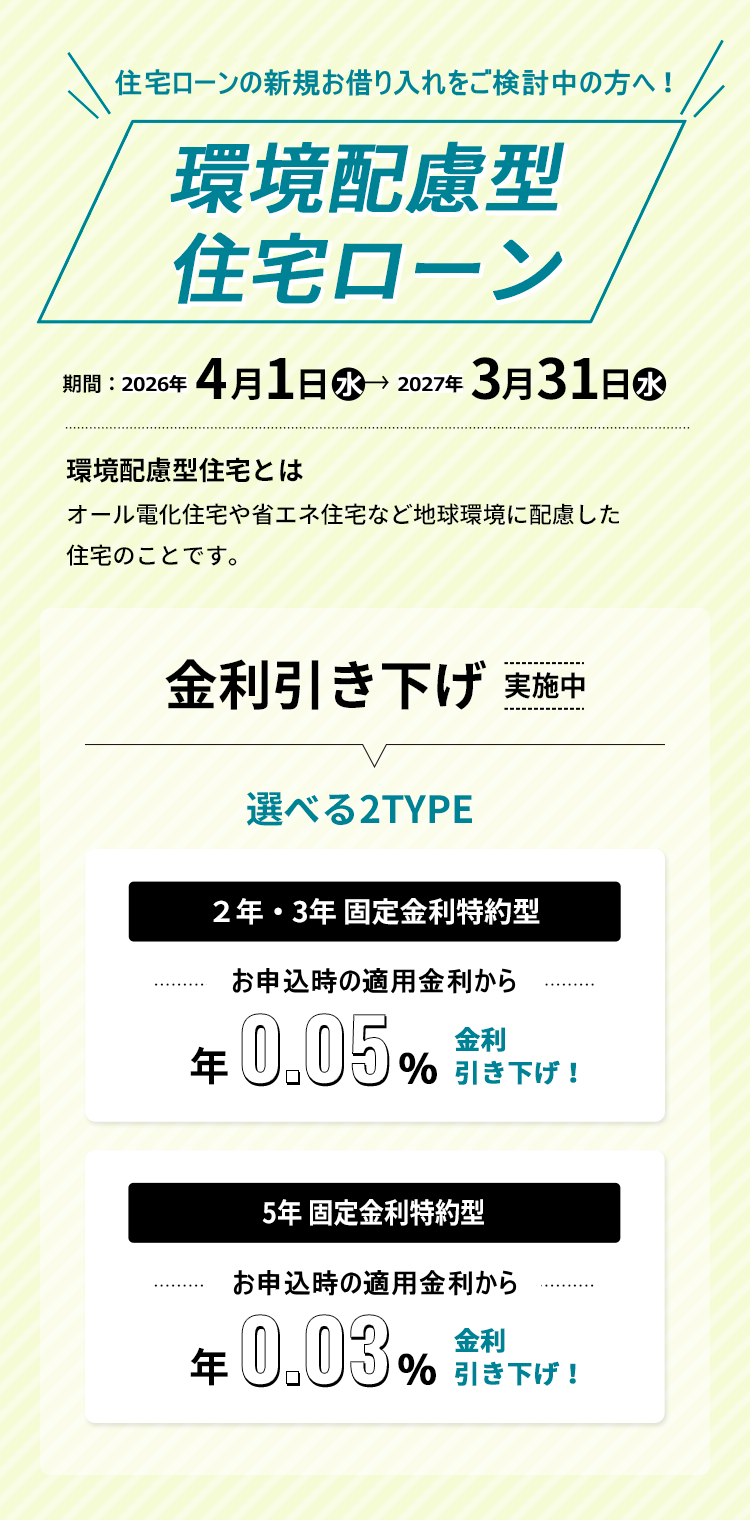
金利面において利用者が最も注目すべき要素が北陸銀行住宅ローン金利引き下げ条件をはじめとする優遇制度です。2026年現在のプランでは、以下のような取引実績を重ねることで基準金利から大幅な優遇幅を獲得できます。
・給与振込口座への指定(最重要項目)
・「ほくぎんダイレクトA」の契約およびWeb申込の利用
・北銀提携クレジットカード(ほくぎんJCBカード等)の契約またはWeb明細の利用
・NISA口座の開設や積立投信の設定
これらを複合的に組み合わせることで、店頭表示金利から年0.1%〜1.0%以上の優遇が適用される仕組みが整えられており、借入前の口座環境の整備が総支払額を大きく左右します。
【徹底比較】北陸銀行の主力ローン商品一覧と金利・限度額データ
北陸銀行が展開する個人向けローンのラインナップは多岐にわたります。資金使途や借入期間に合わせて最適な商品を選ぶために、主要商品のスペックと編集部による評価を整理しました。
| 商品名・種別 | 詳細・数値データ(2026年基準) | 一般的な地方銀行相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅ローン | 変動金利:年0.4%台〜(最大優遇時) 借入限度額:最高1億円 | 変動金利:年0.5%〜0.8%程度 | 地銀トップクラスの低水準。給振等の条件達成でネット銀行に匹敵する競争力。 |
| 北銀マイカーローン金利 | 変動金利:年1.5%〜2.8%程度(優遇適用後) 借入限度額:最高1,000万円 | 固定・変動:年2.0%〜3.5%程度 | Web申込割引を活用すればディーラーローン(年4%〜8%)より圧倒的に低負担。 |
| カードローン(クイックマン) | 実質年率:年3.9%〜14.9% 限度額:最高500万円 | 年4.0%〜14.5%程度 | 口座不要で最短スピード融資に対応。急ぎの資金需要に対する利便性が高い。 |
| 教育ローン | 変動金利:年1.8%〜3.0%前後 限度額:最高1,000万〜3,000万円 | 年2.0%〜3.5%程度 | 医学部等に対応した大型枠あり。在学期間中の元金据置返済も選べる。 |
| おまとめローン(フリー) | 実質年率:年4.8%〜13.8% 限度額:最高500万〜1,000万円 | 年6.0%〜14.5%程度 | 北銀おまとめローンの特徴は複数借入の一本化による毎月返済額の圧縮効果。 |
北銀フリーローンやカードローンで審査落ちする決定的な理由と在籍確認の流れ
「安定した収入があるはずなのに落ちてしまった」という事態はなぜ起こるのでしょうか。現場取材から見えてくる北銀フリーローン審査落ちの理由は、借入希望額と年収のミスマッチだけではありません。
第1の要因は、他社借入を含めた「返済負担率(年収に占める年間返済総額の割合)」の超過です。銀行ローンは総量規制(年収の3分の1以内の制限)の直接適用外ではあるものの、金融庁の指導に基づき過剰融資を防止する厳格な自主基準を設けています。住宅ローンや車の割賦を含めた返済負担率が年収の30%〜35%を超えていると、審査通過は極めて厳しくなります。
第2の要因は「信用情報の細かな傷」です。クレジットカードの支払いを直近1年以内に複数回遅延していたり、奨学金や後払い決済サービスの滞納履歴が残っていたりすると、機械審査(自動スコアリング)の段階で即座に否決フラグが立ちます。
また、融資スピードに直結する北陸銀行クイックマン審査時間は、通常最短即日〜翌営業日程度で回答が出されますが、申込内容に不備があったり、職場への連絡がつかなかったりすると審査が数日以上停滞します。
審査工程の中で多くの方が不安を感じる北銀ローン在籍確認の流れについても、銀行側の配慮は徹底されています。一般的なフローは以下の通りです。
1. 申込者が記入した勤務先の代表電話または直通番号へ、担当者が個人名(または北陸銀行名)で発信
2. 本人が電話口に出た場合は「生年月日や住所」等の簡単な本人確認を行って数十秒で完了
3. 本人が不在の場合でも、同僚が「本日は席を外しております」「外出中です」などと返答すれば在籍の事実が確認され完了
「銀行から電話が来ると会社に借入がバレるのではないか」と恐れる必要はありません。プライバシー保護の観点から、ローンの用件を同僚に告げることは法律上も厳格に禁じられています。

【実態検証】利用者の生の声と現場目線で見えたリアル|評判と口コミの真相
ネット上の掲示板やSNS、知恵袋等に投稿された北陸銀行ローン評判口コミを徹底調査すると、地方銀行ならではの強みと、利用者が事前に把握しておくべきギャップが浮き彫りになってきます。
好意的な評価として目立つのは、デジタル化の推進による手続きのスムーズさです。来店不要でスマートフォンから契約まで完了する北銀ローンWeb完結申込は、「平日に窓口へ行く時間が取れない現役世代にとって非常に助かる」と高い支持を得ています。また、公式サイト上で提供されている北陸銀行ローン返済シミュレーションを活用することで、ボーナス併用払いの有無や金利変動時の返済額推移を事前に綿密に試算できたという声も多く見受けられます。
一方で、注意すべきリアルな指摘も存在します。
「事前審査はスムーズに通ったが、本審査で追加の書類提出を求められ時間がかかった」
「北陸銀行の口座をメインで使っていない場合、他行からの資金移動や引き落とし管理がやや手間に感じる」
特に北銀住宅ローンの事前審査においては、事前審査(仮審査)で承認を得ていても、本審査の段階で勤務先の業況や物件の担保評価、団信(団体信用生命保険)の告知内容によって否決されるケースが稀にあります。「仮審査が通ったから安心」と油断して高額な買い物をクレジットカードで分割購入してしまい、信用情報が変わって本審査で落とされるトラブルは典型的な失敗例です。
一般に知られていない盲点とネットの誤解|教育ローンやおまとめローンの真実
目的別ローンの中でも、進学シーズンに申し込みが殺到する教育ローンや、返済負担軽減を狙うおまとめローンには、契約前に知っておくべき固有のルールが存在します。
まず、手続きの遅延を防ぐために北銀教育ローン必要書類の全体像を把握しておくことが不可欠です。本人確認書類や直近の源泉徴収票(所得証明書)に加え、「合格通知書」または「在学証明書」、さらには「学校側が発行した学費納付期限付きの請求書・振込用紙」が必ず求められます。資金使途が学費や下宿費用などに限定されているため、証明書類に1点でも不備があると融資実行日が授業料の納付期日に間に合わなくなる危険があります。
また、ネット上で「審査が甘い救済策」と誤解されがちなおまとめローンですが、その本質は「金利引き下げと返済期日の統一による資金繰りの正常化」です。消費者金融や信販会社の高金利(年15%〜18%)カードローンを複数抱えている場合、北銀のおまとめ枠(年4%〜13%台)に一本化できれば毎月の利息負担は確実に減らせます。
しかし、毎月の返済額を下げた結果として借入総期間が延びてしまい、「最終的なトータル支払利息が一本化前より増えてしまった」という罠に陥るケースも少なくありません。おまとめローンを利用する際は、毎月の返済額だけでなく総支払額の増減を冷静に見極める必要があります。

【プロの結論】行動経済学と家計防衛から導く「向いている人・慎重になるべき人」の判断基準
行動経済学では、人間が「目先の支払額が減るだけで得をしたと錯覚する(現在バイアス)」傾向や、「過去に選んだ銀行を理由なく使い続ける(現状維持バイアス)」傾向を持つことが指摘されています。北銀ローンを賢く選択するための基準を明確に整理しました。
【迷わずおすすめできる人の条件】
・富山・石川・福井または北海道に居住・勤務しており、生活基盤が地域にある人
・北陸銀行で給与受取を行っており、最大幅の金利優遇条件を容易にクリアできる人
・住宅購入やマイカー購入にあたり、窓口での対面相談とWeb完結の手軽さを状況に応じて使い分けたい人
・複数の小口借入を地域金融機関の信頼できるプランで一本化し、完済計画を立て直したい人
【申込みに慎重になるべき人の条件】
・給与振込口座の変更が不可能で、金利引き下げ優遇をほとんど受けられない人
・対面サポートを一切必要とせず、ネット銀行最安水準の金利(年0.2%〜0.3%台)のみを極限まで追求したい人
・直近半年以内に複数社へ同時にローンを申し込んでおり、いわゆる「申込ブラック」状態にある人
地域密着型銀行の最大の利点は、単なるスコアリングの数値だけでなく、ライフステージの変化に応じた柔軟な相談対応力にあります。自身の取引実績と優遇条件を照らし合わせ、適切な商品設計を組み立てることが大切です。
【北銀ローン】に関するよくある質問(FAQ)
Q1:北陸銀行の口座を持っていなくても、カードローンやマイカーローンを申し込めますか?
A1:カードローン「クイックマン」など一部の商品は口座不要で申し込み可能です。ただし、マイカーローンや住宅ローンなどで最大幅の金利優遇を受けるには、返済用口座の開設や給与振込の指定が必要となるケースが一般的です。
Q2:北銀ローンの仮審査を通過した後、本審査で落ちる可能性はありますか?
A2:可能性はゼロではありません。仮審査時に入力した年収や他社借入額と、本審査で提出した証明書類の数値に乖離があった場合や、仮審査通過後に新たな借入を行って返済負担率が悪化した場合は否決となるリスクがあります。
Q3:パート・アルバイトや個人事業主でも借入は可能ですか?
A3:カードローンやフリーローンであれば、パート・アルバイトであっても安定した定期収入があれば申し込み可能です。個人事業主の場合は、確定申告書の控え(原則2〜3期分)の提出を求められることが多く、事業所得の安定性が重視されます。
Q4:Web完結申込を利用した場合、郵送物で家族に知られることはありますか?
A4:Web完結申込では契約書類の郵送を省略できるケースが多いものの、カードローンの専用カード発行時や、返済スケジュールの案内通知などが自宅へ届く場合があります。郵送物の有無や送付タイミングについては申込時に確認しておくことを推奨します。
まとめ:今後の動向と失敗しないための判断基準
金利環境の変動が続くこれからの時代、ローン選びの成否は「表面金利の安さ」だけでなく、「適用される優遇条件」「返済計画の柔軟性」「万が一の際の相談窓口の有無」を総合的に比較することにかかっています。
北陸銀行の各種ローンは、日常的に同行を利用している方にとって非常に有利な金利引き下げ条件が揃っており、地方銀行ならではの安心感と利便性が両立しています。まずは公式サイトの返済シミュレーションを活用して無理のない返済比率を把握し、自身の信用状況を整えたうえでWeb完結申込を活用していくのが賢い選択と言えます。 (出典: 北 銀 ローン(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
