税率差異分析の計算手順と開示基準|実効税率のズレを徹底解説【2026】
決算発表や有価証券報告書の作成において、経理・財務担当者を悩ませる難所の一つが「税率差異分析」です。損益計算書に計上される税効果会計適用後の法人税等負担率と、企業に課される理論上の法定実効税率は、ほぼすべてのケースで完全には一致しません。
この二つの数値に生じるギャップの構造を論理的に解明し、利害関係者に透明性の高い財務諸表を提示するための手続きこそが税率差異分析です。2026年の最新会計実務を踏まえ、ズレが生じる本質的な理由から具体的な計算ステップ、注記開示の判断基準までを現場目線で明快に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定実効税率と税効果会計適用後の法人税等負担率のズレは、交際費や受取配当金などの「永久差異」や評価性引当額の変動によって生じる。
- 要点2:税効果会計注記における差異分析の開示は、両者の差異が法定実効税率の「5パーセント以下」の場合に注記省略が認められている。
- 要点3:2026年最新の実務対応では、相次ぐ税額控除制度の改編や連結子会社の税率格差を的確に把握した精緻な計算フローの構築が不可欠である。
【決算実務の核心】法定実効税率と法人税等負担率にズレが生じる決定的な理由
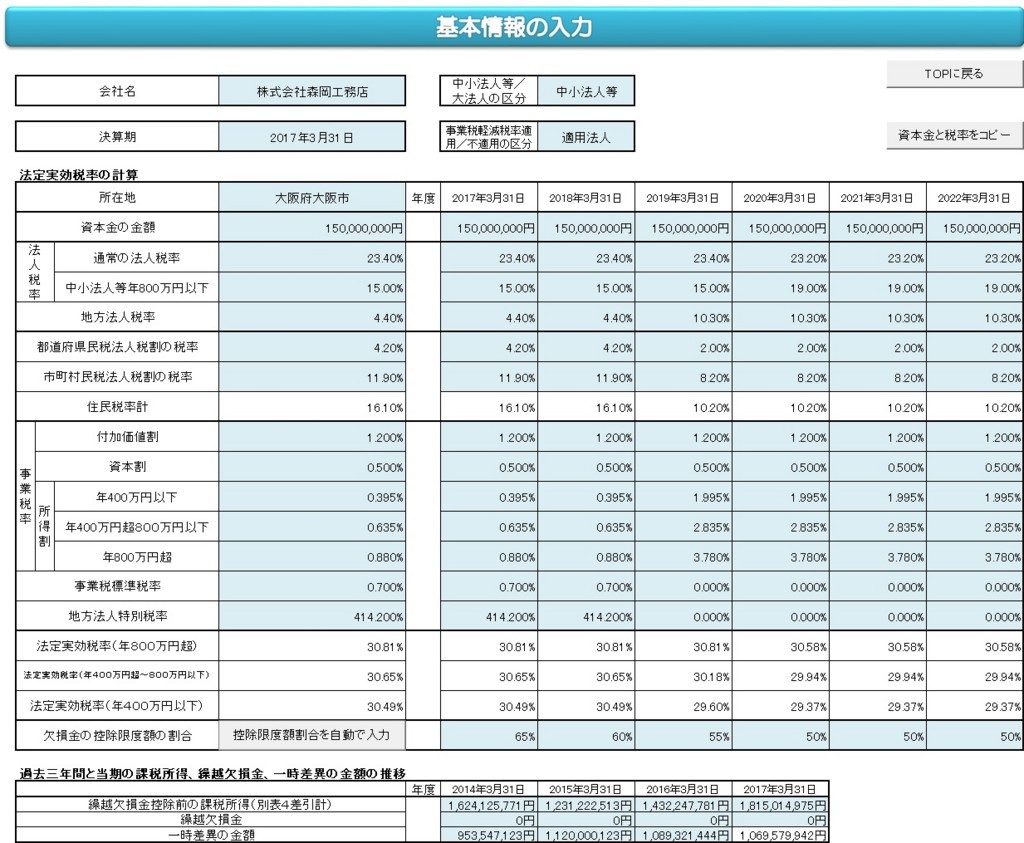
企業が決算を迎える際、損益計算書に計上される「税引前当期純利益」に対して、理論上の法定実効税率(標準的な企業で約30.62%前後)を乗じた金額と、実際に計上された「法人税、住民税及び事業税」に「法人税等調整額」を加減した合計額(法人税等合計)の間には、必ずと言ってよいほど差異が生じます。
この乖離が発生する根本的な原因は、会計上の「収益・費用」と税務上の「益金・損金」の認識基準のズレにあります。差異には大きく分けて「一時差異」と「永久差異」の2種類が存在しますが、税率差異分析において表面化するのは主に永久差異です。
一時差異(減価償却超過額や貸倒引当金損金算入限度超過額など)は、将来の課税所得を増減させる効果があるため、税効果会計を通じて「繰延税金資産」や「繰延税金負債」を計上することで、会計期間ごとの期間帰属のズレが中和されます。その結果、一時差異単独では税率のズレとして現れません。
対照的に、永久差異(交際費等の損金不算入や受取配当等の益金不算入)は、将来にわたっても税務上の差異が解消されません。税効果会計の対象外となるため、法定実効税率と法人税等負担率の間に解消不能なギャップを生み出す決定打となります。さらに、繰延税金資産の回収可能性を見直す際に発生する「評価性引当額」の増減や、直接税額を減額させる「税額控除」も、税率の乖離を引き起こす主因です。
税率差異分析の基本計算方法と実務で頻出する主要要因
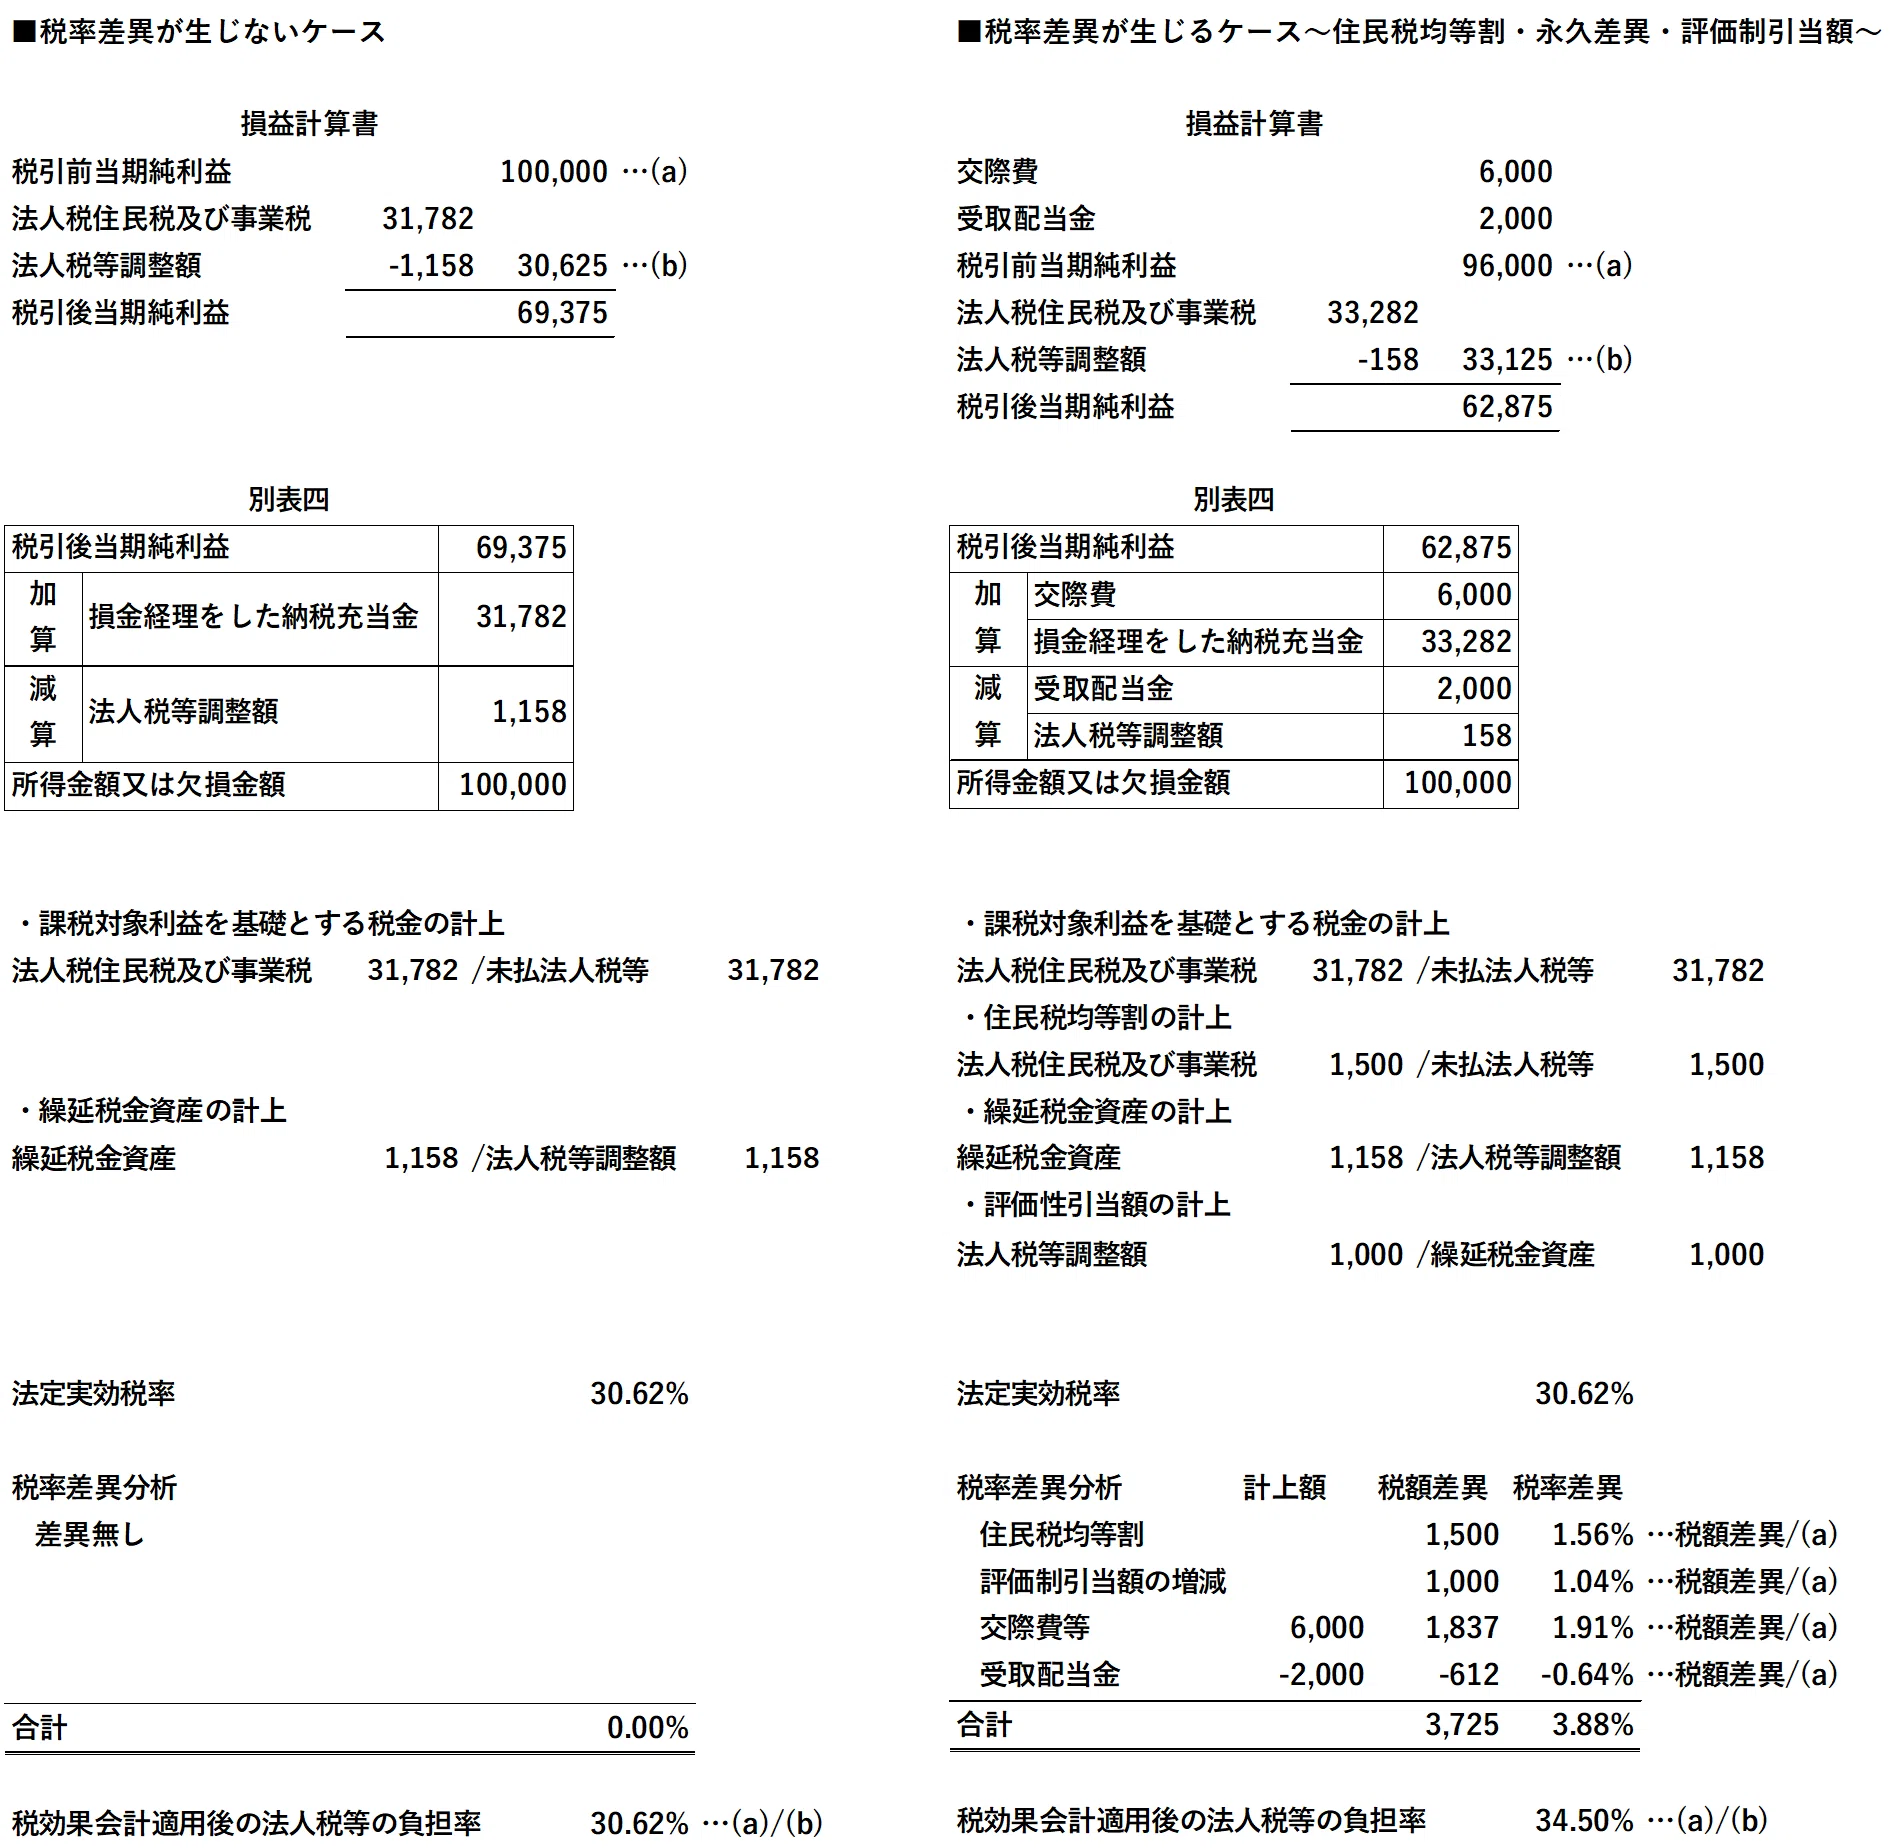
実務現場で行われる税率差異分析 計算方法は、税引前当期純利益を分母として、各差異項目の影響額をパーセンテージ(%)に換算し、法定実効税率を法人税等負担率へとステップごとにブリッジさせるアプローチを取ります。
基本的な計算ステップは次の通りです。
ステップ1:基準税率の算定
法人税率、地方法人税率、住民税率、事業税率を組み合わせた算式に基づき、企業の適用される「法定実効税率」を確定させます。
ステップ2:法人税等負担率の算定
損益計算書上の「法人税等合計(法人税等+法人税等調整額)」を「税引前当期純利益」で除して、実際の負担率(%)を算出します。
ステップ3:差異項目の影響度をブレイクダウン
各差異項目の発生額に法定実効税率を乗じる、または税金そのものの増減額を直接取り出し、「税引前当期純利益」で除することで、税率押し上げ・押し下げの要因を特定します。
実務で頻出する差異項目には以下のものがあります。
- 交際費損金不算入:税務上損金とならないため、税率の押し上げ要因(プラス差異)になります。
- 受取配当金益金不算入:会計上は収益でも税務上益金にならないため、税率の押し下げ要因(マイナス差異)として作用します。
- 住民税均等割:利益の多寡にかかわらず定額で発生するため、税率押し上げ要因となります。
- 評価性引当額の増減:繰延税金資産の回収不能と判断された部分は税金費用が増加するため、大きな押し上げ要因になります。
- 税額控除:研究開発税制や給与増額にかかる税制優遇などは、直接税額を減らすためマイナス差異となります。
【データ比較】主要な差異項目の性質と税率への影響一覧
税率差異分析で登場する主要な項目について、その性質と税率への影響方向、実務上のチェックポイントを整理しました。
| 項目 | 差異の分類 | 税率への影響方向 | 実務上の留意点・評価 |
|---|---|---|---|
| 交際費等の損金不算入 | 永久差異(加算) | 税率を押し上げる(+) | 社内接待費の膨張や税務調査での否認リスクを反映。少額飲食費の除外判定が鍵。 |
| 受取配当等の益金不算入 | 永久差異(減算) | 税率を押し下げる(-) | 持株比率区分に応じた益金不算入割合の計算ミスが起きやすい。 |
| 評価性引当額の変動 | 税効果の回収可能性 | 増加は(+)/ 取崩は(-) | 業績悪化時の赤字転落や過年度繰越欠損金の評価見直しで急激に変動する最重要項目。 |
| 税額控除(研究開発・賃上げ等) | 税額の直接控除 | 税率を押し下げる(-) | 控除限度額超過の有無や適用要件の充足証憑を厳密に照合する必要がある。 |
| 子会社との適用税率差異 | 連結固有の差異 | 海外低税率国は(-) | 連結決算時、海外子会社の法定税率が日本と異なる場合に大きな差異要因となる。 |
【実態検証】経理現場の生の声と監査対応で見落としがちなリアル
四半期・年度末決算の現場において、税率差異分析は「決算作業の最終盤で数字が合わず、深夜までシートと格闘する原因」として挙げられるケースが少なくありません。監査法人の現場主査や上場企業経理部の証言からは、実務のリアルな苦悩が浮き彫りになります。
東証プライム上場企業の経理マネージャーは取材に対し、「税金計算の確定申告書別表調整がギリギリまで固まらない中、税効果注記の差異分析表で数十万円の『その他』が消えず、原因究明に追われるのが恒例となっている」と現場の負荷を明かします。
特に現場で盲点となりやすいのが、「過年度の法人税等修正」や「未実現利益の消去に伴う税効果」の処理です。個別決算レベルでは差異要因が綺麗に説明できていても、連結消去仕訳や在外子会社の換算為替レートが絡むことで、連結財務諸表上の税率差異が複雑怪奇化します。監査対応においても、なぜその差異項目が前年比で急激に変動したのかについて、経営環境の変化に即した合理的説明が求められます。
一般に知られていない盲点と注記省略基準「5パーセントルール」の落とし穴
会計基準(企業会計基準第27号「税効果会計に係る会計基準」等)において、税率差異の開示には明確な基準が設けられています。それが注記省略基準 5パーセントルールです。
具体的には、「法定実効税率」と「税効果会計適用後の法人税等の負担率」との間の差異が、法定実効税率の100分の5(5%)以下である場合には、税率差異の原因となった主要な項目別の注記を省略することができます。
例えば、法定実効税率が30.6%である場合、その5%にあたる「約1.53%」以内のズレ(負担率が29.07%〜32.13%の範囲内)に収まっていれば、原則として注記開示を省略することが可能です。
ここで多くの初任者が陥る最大の誤解は、「5%以内なら税率差異分析の計算自体をしなくてよい」と思い込んでしまう点です。実際には、差異が5%以内であることを客観的に証明するためには、社内で完全に差異分析計算を完了させておく必要があります。監査法人からも当然のように計算ワークシートの提出を求められるため、実務上の作成工数がゼロになるわけではないという点に注意しなければなりません。
【2026年最新実務対応】税額控除の拡充と開示例に見る作成ノウハウ
2026年の実務環境において特に重要度を増しているのが、政策的な税額控除の取り扱いです。賃上げ促進税制や戦略分野国内生産拠点確保税制など、優遇税制を活用する企業が増加したことで、税率押し下げインパクトが数ポイント規模に達する事例が目立ちます。
実際の開示現場で活用される税率差異 開示例の標準的な構成は以下の通りです。
| 法定実効税率 | 30.62% |
| (調整) | |
| 交際費等永久に損金に算入されない項目 | 1.24% |
| 受取配当金等永久に益金に算入されない項目 | △0.85% |
| 住民税均等割等 | 0.41% |
| 評価性引当額の増減 | 2.15% |
| 税額控除額 | △1.80% |
| その他 | 0.18% |
| 税効果会計適用後の法人税等の負担率 | 31.95% |
2026年最新の実務対応では、グローバル・ミニマム課税(第2の柱)への対応など、国際税務の進展に伴う注記の精緻化も求められています。分析シートを組む段階で、どの項目がどの税務申告書別表からリンクしているのかを自動連携させる仕組みを整えることが、決算早期化の成否を分けます。
【プロの結論】おすすめできる実務体制・見直すべき危険な兆候
税率差異分析を単なる「開示のための義務作業」として終わらせるか、「経営分析の高度なツール」として昇華できるかは、組織の管理体制に直結しています。
望ましい実務体制:
- 税務申告ソフトと連結決算システムが連携し、差異項目の集計が自動試算される仕組みがある。
- 四半期決算ごとの見通し(フォーキャスト)段階で、税率差異の概算予測が経営陣へ報告されている。
- 「その他」の割合が全体の1%未満に抑えられ、不明瞭な差異が徹底的に排除されている。
慎重に見直すべき危険な兆候:
- 決算最終日に手作業のエクセルで数合わせを行い、残額を強引に「その他」へ放り込んでいる。
- 評価性引当額の計上・取崩基準が属人化しており、税効果の回収可能性判断の根拠資料が残っていない。
- 注記省略基準を満たしていることにかまけて、社内での差異検証を省略している。
【税率 差異 分析】に関するよくある質問(FAQ)
Q1:一時差異はなぜ税率差異分析の項目として開示に現れないのですか?
A1:一時差異は、発生時に「法人税等調整額」を通じて損益計算書上の税金費用が期間按分され、法定実効税率に見合うように調整されるためです。税金の前払い・後払いとして繰延税金資産・負債が計上されることで実効税率とのズレが相殺され、差異として残らない仕組みになっています。
Q2:税引前当期純損失(赤字)の場合、税率差異分析の注記はどうなりますか?
A2:税引前当期純損失が計上されている期においては、分母がマイナスとなり比率の計算が経済合理的な意味を持たなくなるため、原則として税率差異の注記は不要(省略)とされます。ただし、その旨(税引前当期純損失が計上されているため記載を省略している旨)の注記記載が求められます。
Q3:注記省略基準の「5パーセント以下」とは、法定実効税率そのものの5%ですか?それとも税率差のポイントですか?
A3:法定実効税率に5%を乗じた「相対的な比率」です。例えば法定実効税率が30%の場合、30% × 5% = 1.5%が許容差異幅となります。したがって、負担率との差が1.5ポイント以内(28.5%〜31.5%)であれば省略基準を満たします。単なる「5ポイント(5%)差」ではないため注意が必要です。
まとめ:正確な税率差異分析が決算の信頼性を担保する
税率差異分析は、損益計算書上の利益と最終的な税金費用の整合性を証明する、財務諸表の総点検とも言える手続きです。永久差異や評価性引当額、各種税額控除のメカニズムを正しく把握することで、数値のズレを論理的に説明できるようになります。
制度改正や注記省略基準のルールを正確に踏まえ、早期に強固な計算体制を整えることが、決算開示の品質向上と監査のスムーズな進行を実現するための確実な道筋です。 (出典: 税率 差異 分析(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
