自販機の出金伝票の書き方徹底解説!領収書なしでも否認されない鉄則
外出先での急な来客対応や真夏の現場作業で、自動販売機から急ぎでお茶や清涼飲料水を購入するシチュエーションは日常茶飯事です。しかし、多くの飲料自販機からはレシートや領収書が発行されません。「領収書がないから数十円〜数百円だし自腹で諦めよう」と泣き寝入りしているビジネスパーソンも少なくないのが実情です。
自販機での支出であっても、事業上の正当な目的があれば「出金伝票」を作成することで100%経費精算が可能です。ただし、2023年10月に開始され実務が定着したインボイス制度の「自販機特例」のルールや、税務調査官が厳しく目を光らせる勘定科目の選定を誤ると、後々の税務調査で否認されるリスクを抱え込みます。本記事では、国税庁のガイドラインや経理現場の実務データに基づき、領収書が出ない自販機購入を合法かつスムーズに経費化する出金伝票の書き方を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自販機の飲料代は「日付・支払先・摘要・金額」を網羅した出金伝票を作成すれば、領収書なしで正規の経費精算ができる。
- 要点2:消費税法上の「自動販売機特例(3万円未満)」を適用するため、帳簿や伝票の摘要欄に「自販機特例」および「購入場所」を必ず明記する。
- 要点3:勘定科目は目的別に「会議費」「福利厚生費」「雑費」を厳格に使い分け、個人の私的飲食との混同による税務否認を徹底防止する。
【実務テンプレート付き】自販機の出金伝票における必須記載項目と記入例
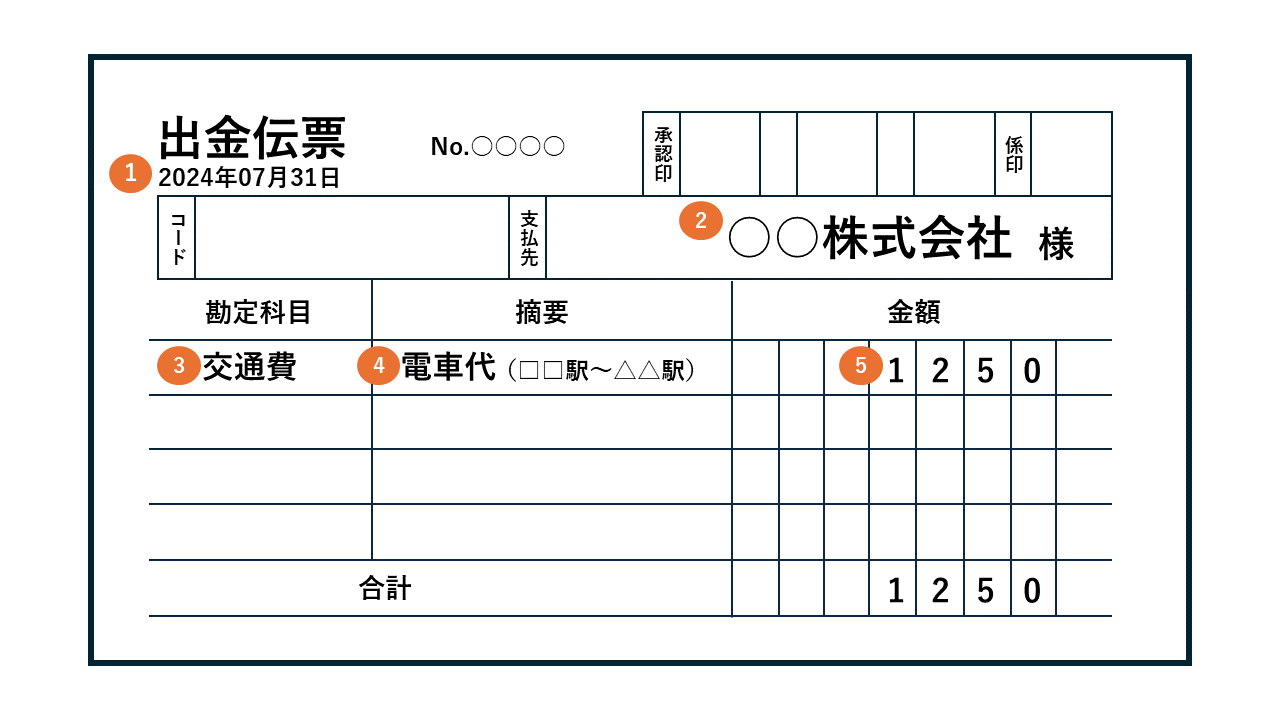
自販機で購入した飲料代を経費として認めてもらうためには、市販の出金伝票や社内の経費精算システムにおいて、税法上の客観的証拠能力を満たす必要事項をもれなく記載しなければなりません。税法上、領収書の代わりとして出金伝票を有効にするための必須記載項目は以下の5点です。
特に自販機精算でミスが多発するのが「支払先」と「摘要欄」の記載精度です。単に「自販機」や「お茶代」とだけ書いた伝票は、税務調査において「本当に事業用か」「私的な買い食いではないか」と疑われる最大の引き金になります。
| 出金伝票の記載項目 | 具体的な記入例(自販機の場合) | 税務上の要求基準・記載ルール | 編集部の実務アドバイス |
|---|---|---|---|
| 支払日付 | 2026年5月18日 | 実際に自販機でお金を投入した当日日付 | 数日分をまとめて書かず、発生日ごとに記載する |
| 支払先 | 自動販売機(東京駅〇番線ホーム / 〇〇ビル1Fなど) | 販売主および設置場所の特定(インボイス特例要件) | 「自販機」単体ではなく「〇〇駅構内自販機」と具体化 |
| 勘定科目 | 会議費 / 福利厚生費 / 雑費 | 支出の目的に合致した適切な会計科目 | 社内規定のルールに沿ってブレなく統一する |
| 摘要(購入目的・品名) | 来客対応用お茶代(株式会社〇〇様との打ち合わせ用・緑茶2本)※自販機特例 | 品名、数量、利用対象者、業務上の必要性の説明 | 「自販機特例」の文言を摘要欄に含めると完璧 |
| 金額 | ¥320(税込) | 実際に支払った総額(端数含め正確に) | 飲料1本160円×2本など内訳が分かるとなお良し |
自社で出金伝票テンプレートを作成する場合は、ExcelやGoogleスプレッドシート等で「日付」「勘定科目」「支払先(設置場所)」「品名・用途・同席者」「金額」「特例該否チェックボックス」を組み込んだA6〜A5サイズのフォーマットを用意しておくと、現場の記入漏れを劇的に削減できます。

【勘定科目の選び方】会議費・福利厚生費・雑費の境界線を徹底比較
自販機で購入した飲料代をどの勘定科目で仕訳するかは、「誰が」「何の目的で」飲んだかによって明確に区分されます。経理実務における3大勘定科目の判断基準は以下の通りです。
1. 来客用・商談時の飲料:【会議費】
クライアントがオフィスに来社した際に出すお茶や、社外の打ち合わせスペースで相手方に提供した飲料は「会議費」として処理します。出金伝票の摘要欄には必ず「〇〇株式会社 □□様との打ち合わせ用」と相手方の社名・氏名を明記してください。1人あたり数百円程度の一般的なお茶代であれば、全額損金として問題なく認められます。
2. 全社的な残業やイベント時の差し入れ:【福利厚生費】
社内の特定チーム全員での残業時や、過酷な猛暑環境下での作業員全員に対する熱中症対策飲料の配布などは「福利厚生費」に該当します。ただし、税務上「福利厚生費」として認められるには「全従業員を対象とした公平性」と「常識的な金額(社会通念上妥当な範囲)」が厳密に求められます。一部の役員や特定のお気に入り社員だけに自販機のジュースを奢った場合は、福利厚生費ではなく「交際費」または「給与(賞与課税)」とみなされるリスクがあるため注意が必要です。
3. 一時的な作業用や備品扱い:【雑費】または【消耗品費】
上記いずれの明確な定義にも当てはまらない、単発かつ少額の事業用飲料代は「雑費」として仕訳します。ただし、雑費の年間合計額が不自然に膨らむと決算書の信憑性が下がり、金融機関の融資審査や税務調査で詳細な内訳開示を求められる要因になります。発生頻度が高い場合は、できる限り「会議費」や社内規定に基づく科目に振り分けるのが実務上の定石です。
【2026年最新税制】インボイス制度「自販機特例(3万円未満)」の正しい適用条件
インボイス制度(適格請求書等保存方式)の導入以降、原則として適格請求書(インボイス)の保存がない支払いは消費税の仕入税額控除が受けられなくなりました。しかし、自販機のように物理的に領収書発行が困難な取引については、国税庁より「自動販売機特例」という救済措置が設けられています。
自動販売機特例の適用要件は以下の3点に集約されます。
- 取引金額が税込3万円未満であること:自販機での1回の購入金額が3万円未満であれば、適格請求書の交付義務が免除されます。
- 代金の支払いと同時に商品が引き渡される自動機器であること:一般的な街中の飲料自販機、コインロッカー、コインランドリー、銀行のATM手数料などが対象です。
- 法定事項を記載した「帳簿(出金伝票)」を保存すること:特例を受けるためには、帳簿の摘要欄に「自販機特例」である旨と「購入場所」を正確に記載・保存する必要があります。
ネット上の一部で見られる「自販機ならレシートがなくても無条件で税務フリーパスになる」という言説は完全な誤解です。帳簿や伝票に「自販機特例の対象であること」と「設置場所(例:新宿駅南口自販機)」の記録が欠落している場合、消費税の仕入税額控除を否認される法的根拠を税務署に与えてしまうことになります。

【実態検証】税務調査で自販機経費が否認される典型パターンと現場のリアル
「たかが160円の缶コーヒー代で税務調査官が本当に突っ込んでくるのか?」という疑問を抱く現場の声は絶えません。しかし、ベテラン税理士や元国税調査官の証言によると、調査官が注目しているのは160円という金額そのものではなく、「会社全体の経費規律とモラルハザードの有無」です。
現場で実際に否認・指摘を受ける典型的な3大パターンは以下の通りです。
① 毎日の出勤日ごとに1本ずつ計上されているケース
出勤日の朝や夕方に毎日1本(130円〜180円)の出金伝票が上がっている場合、これは「本人が業務中に飲むための個人的な嗜好品」とみなされます。個人の喉の渇きを潤す飲料代は家事費(私費)であり、業務との直接の関連性が証明できないため100%否認されます。
② 設置場所が「自販機」としか書かれておらず架空計上が疑われるケース
支払先欄に「自販機」とだけ殴り書きされた伝票が月に数十枚も溜まっている状態は、実地調査で最も突っ込まれやすいポイントです。小口現金の残高合わせのために架空の出金伝票を切ったのではないかという「簿外裏金疑惑」に発展しかねません。
③ コンビニが真隣にあるのにあえて自販機で購入したと主張するケース
調査官から「なぜ領収書の出るコンビニで買わずに、わざわざ領収書の出ない自販機で買ったのか」と質問された際、合理的な理由(店舗が周囲になかった、急を要した等)を回答できない場合、心証が著しく悪化します。
一般に知られていない盲点とネットの誤解
自販機精算に関しては、実務上見落とされがちな落とし穴がいくつか存在します。
誤解1:SuicaやPASMOなどの電子マネーで買ったから伝票不要?
交通系ICカードやQRコード決済で自販機飲料を購入した場合、利用履歴データ(利用明細)がアプリ等に残ります。しかし、履歴画面には「自販機利用 ¥160」としか表示されず、「何を買ったか」「誰と飲んだか」という業務目的までは証明できません。電子マネー決済であっても、用途を補完するための出金伝票や経費申請書の起票は必須です。
誤解2:設置型のオフィス社内自販機(オフィスペイ等)も自販機特例?
社内設置の福利厚生用自販機で会社が一括契約・決済している場合は特例の議論ではなく、自販機ベンダーからの月次請求書(インボイス)に基づいて福利厚生費処理を行います。個人がポケットマネーで投入した分を後から精算する場合は、社内の福利厚生規定に合致しているかどうかが審査基準になります。
【プロの結論】自販機経費を申請すべき人・自腹を切るべき人の判断基準
組織論および心理学的な観点から言えば、経費の公私混同は「スリッパリー・スロープ現象(一度小さな不正や甘えを許すと、雪だるま式にエスカレートしていく心理)」の典型例として知られています。「数百円くらいいいだろう」という甘い認識が、やがて架空出張旅費や私的飲食の不正計上へと組織全体を蝕んでいきます。
トラブルを未然に防ぎ、健全なビジネス習慣を保つための申請判断基準を以下に提示します。
【申請すべき明確なケース】
- 急遽オフィスの会議室に来客があり、ストックのお茶を切らしていたため建物のエントランス自販機で2本購入した
- 真夏の炎天下で3名以上の作業チームが屋外作業を行っており、現場責任者が熱中症予防として全員分のスポーツドリンクを自販機で調達した
- クライアント先へ移動中、先方の担当者から指定された現場へ差し入れとして缶コーヒーを複数本購入した
【自腹を切るべき(経費申請してはならない)ケース】
- 外出先やオフィス内で、自分が喉が渇いたから個人的に買ったお茶やコーヒー
- 「眠気覚まし」「リフレッシュ」など、個人のコンディション調整を主目的としたエナジードリンク代
- 同僚と2人で雑談しながらなんとなく飲んだジュース代
また、申請にかかる時間コスト(タイムパフォーマンス)の視点も重要です。160円の飲料代を精算するために15分かけて伝票を書き、上長の承認ルートを回すことは、時給換算で数千円の社内リソースを消費している計算になります。金額と手間のバランスを考慮した社内ルールの最適化が求められます。
【出金伝票 書き方 自販機】に関するよくある質問(FAQ)
Q1:コンビニで買った飲み物も、レシートをもらい忘れたら出金伝票で精算できますか?
A1:原則として認められません。コンビニエンスストアやスーパーは「適格請求書(レシート)の発行能力がある店舗」であるため、自動販売機特例の対象外です。レシート紛失時に出金伝票で代用できる例外措置はありますが、頻発すると社内経理や税務署から「意図的な領収書隠蔽」を疑われます。店舗購入時は必ずレシートを受け取る必要があります。
Q2:100円自販機で2本購入し、合計200円だった場合の出金伝票はどう書けばいいですか?
A2:金額欄に「¥200」と記入し、摘要欄に「来客用飲料代(1本100円×2本)」と単価と数量の内訳を明記してください。格安自販機であっても記入フォーマットの基本原則は変わりません。
Q3:1日に複数回自販機を利用した場合、1枚の出金伝票に合算して書いても問題ありませんか?
A3:利用目的や購入場所が異なる場合は、原則として行を分けるか伝票を分けて記載します。同日同一場所で、同じ案件(例:午前の商談で2本、午後の商談で2本など)であれば「〇〇商談用お茶代 4本計 ¥640」と合算して記載しても差し支えありません。
Q4:個人事業主・フリーランスの一人ビジネスでも、自販機のお茶代は経費にできますか?
A4:取引先との打ち合わせ用や、取材・撮影等の現場作業でクライアント・協力スタッフに提供したものであれば、出金伝票(または会計ソフトの振替伝票)を作成して経費算入可能です。ただし、自分一人で作業しながら飲んだ飲料代は「家事費」と判断され、税務調査で否認される可能性が極めて高いため計上を避けるのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
自動販売機での飲料購入は、領収書が物理的に出ない取引の代表格ですが、「出金伝票の5大項目の網羅」「インボイス制度の自販機特例要件の遵守」「目的に応じた勘定科目の適正化」という3つの鉄則を守れば、何一つ恐れることなく正規の経費として計上できます。
重要なのは、「誰が見ても業務上の正当な必要性があったと納得できる客観的な記録」をその日のうちに残す習慣です。出金伝票の摘要欄を丁寧かつ具体的に埋める一手間を惜しまず、健全で透明性の高い経理処理を実践してください。 (出典: 出 金 伝票 書き方 自販機(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
