確定拠出年金の待機資金とは?放置の罠と2026年最新の解消法を解説
確定拠出年金(iDeCoや企業型DC)の管理画面を開いた際、資産残高の片隅に「待機資金」という見慣れない項目が表示されて戸惑った経験はないでしょうか。「すでに運用されていると思っていたのに、なぜ現金のような状態で止まっているのか」「このまま置いておいて大丈夫なのか」と疑問を抱く加入者は後を絶ちません。
実は、この待機資金を仕組みが分からないまま長期間放置すると、本来得られるはずだった複利効果を逃すばかりか、毎月の口座管理手数料によって資産が目減りし続ける「実質的な元本割れ」に陥る危険性があります。本稿では、確定拠出年金における待機資金の発生理由や未指図資産との違い、放置による致命的なリスク、そしてSBI証券や楽天証券、JIS&T等における具体的な解消手順まで、2026年の資産形成環境を踏まえて詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:待機資金とは運用商品が指定されず現金状態で留まっている資産であり、放置するとインフレ局面で確実な機会損失となる。
- 要点2:転職・退職時の移管手続きや初回設定漏れ、商品売却後の未指図が主な発生理由であり、自然に解消されることはない。
- 要点3:今後の積立先を決める「配分変更」と、既存の待機資金を買い付ける「スイッチング」を正しく使い分けることで即座に解消できる。
【基本解説】確定拠出年金の待機資金とは?画面に表示される理由と正体
確定拠出年金の口座管理画面に表示される「待機資金」とは、どの投資信託や定期預金などの運用商品にも割り当てられておらず、一時的な現金(預金)の状態でプールされている資産を指します。確定拠出年金は加入者自身が運用指図を行うことが法律上の前提となっているため、具体的な商品の買い付け指示が出されない限り、資金は自動的に運用へ回ることはありません。
では、一体なぜ待機資金が発生してしまうのでしょうか。主な確定拠出年金 待機資金 理由には、次の3つのパターンが存在します。
第1に、新規加入時や移管時の「初期設定漏れ」です。iDeCoの口座開設時や企業型DCへの加入時、あるいは転職に伴い前職の年金資産を移管した際、どの商品を購入するかの配分指定を完了させていない場合、拠出された掛金や移管金はそのまま待機資金(または指定運用方法としての待機資産)として計上されます。
第2に、運用の見直しに伴う「売却後の一時待機」です。保有していた投資信託を売却したものの、次に購入する商品を同時に指定しなかった場合、売却代金は自動的に待機資金へと移ります。
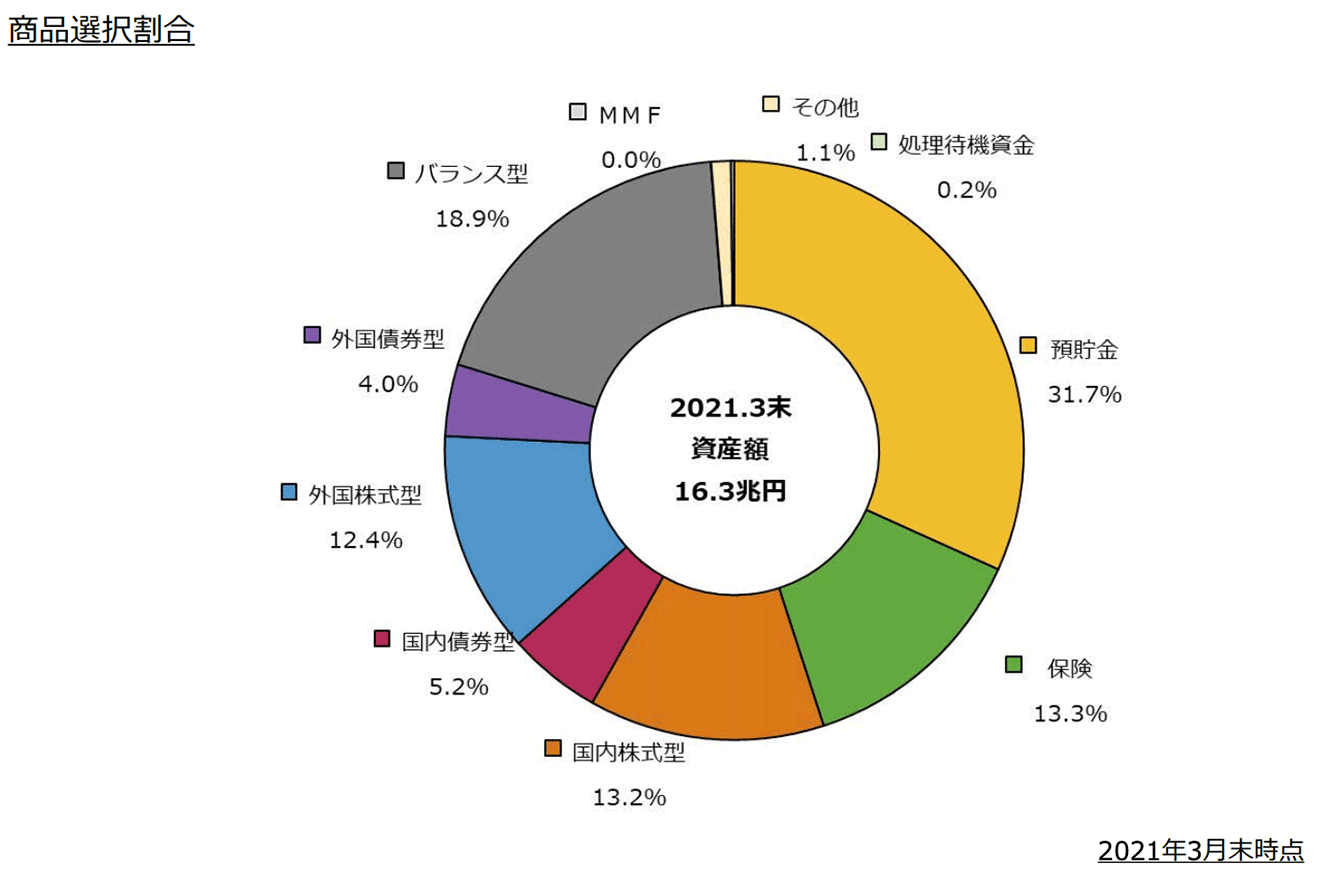
第3に、「未指図資産」からの移行プロセスです。確定拠出年金法規上、加入後一定期間(原則3ヶ月〜4ヶ月)運用指図を行わなかった場合、規約に基づいて自動的にデフォルト商品(元本確保型商品やバランス型投信など)が買い付けられるか、あるいは待機資金として留め置かれます。実務上、「未指図資産」は運用指示が出されていない状態そのものを指し、「待機資金」はシステム上で現金同等物としてプールされている勘定科目を指すという違いがあります。
【実態検証】利用者の生の声と「待機資金の放置」に潜む3大デメリット
ネット上の投資コミュニティや知恵袋、SNSの投稿を検証すると、「企業の確定拠出年金を5年間放置していたら、全額が待機資金のままで1円も増えていなかった」「iDeCoを開設して安心しきっていたら、手数料だけ毎月引かれて残高が減っていた」という悲痛な声が数多く見受けられます。
「現金として安全に保管されているなら問題ない」と誤認されがちですが、iDeCo 待機資金 放置 デメリットには、資産形成を根底から揺るがす深刻なリスクが潜んでいます。
第1のデメリットは、「長期投資における複利効果の完全な放棄(機会損失)」です。確定拠出年金最大のメリットは、運用益が非課税で再投資される点にあります。世界的なインフレと金利上昇が進む環境下において、運用指図を行わず現金のまま長期間放置することは、貨幣価値の低下に無防備であることを意味します。国内外の株式インデックスが力強く成長する局面であっても、待機資金のままではその恩恵を一切享受できません。
第2のデメリットは、「口座管理手数料による資産の目減り(確実な元本割れ)」です。特にiDeCoの場合、運用実績の有無にかかわらず、国民年金基金連合会や信託銀行、運営管理機関に対して毎月最低でも171円(年間2,052円)の口座管理手数料が発生します。待機資金の利息はほぼゼロに近いため、手数料分が確実に口座残高から差し引かれ、放置年数に比例して資産が減少し続けます。企業型確定拠出年金 待機資金 手数料については会社側が負担するケースが多いものの、運用益が得られない点での損失構造は全く同一です。
第3のデメリットは、「退職・転職時の自動移管によるペナルティ」です。企業型DCの加入者が退職後6ヶ月以内に移管手続き(iDeCoや転職先の企業型DCへの移換)を怠った場合、資産は国民年金基金連合会へ自動移管(特定口座扱い)されます。こうなると待機資金としての利息すら付かないばかりか、高額な自動移管手数料(特定移換手数料や毎月の管理手数料)を徴収され、将来の年金受給要件となる通算加入者等期間にもカウントされないという極めて過酷なペナルティが課されます。
【徹底比較】待機資金・未指図資産・元本確保型商品の違いと特徴
確定拠出年金のポートフォリオを適正化するために、待機資金と類似する資産形態の違いを客観的データに基づいて整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 待機資金(未指図) | 利息:ほぼ0% 口座手数料:年間約2,000円〜(iDeCo) | 初期設定時や移管直後の一時的状態 | 放置は絶対NG。手数料とインフレにより実質損失が確実に膨らむ。 |
| 元本確保型(定期預金・保険) | 利回り:年0.01%〜0.2%程度 元本保証あり | 元本割れを極度に嫌う層の保有比率約15〜25% | 名目元本は守られるが、長期インフレには勝てないため出口戦略用。 |
| 元本変動型(投資信託) | 期待リターン:年3%〜8%前後 信託報酬:年0.05%〜0.5%程度 | 積立投資の標準的な選択肢(全世界株式・S&P500等) | 非課税の恩恵を最大化できる本命。待機資金の移行先として推奨。 |
| 自動移管資産(国民年金基金連合会) | 特定移換手数料:4,348円 管理手数料:月額52円 利息:0% | 退職後6ヶ月未手続き者の強制移行先 | 最も避けるべき状態。加入者期間も加算されず二重三重の不利益。 |

【2026年最新】確定拠出年金の待機資金を解消する2つの鉄則|配分変更とスイッチング
待機資金を解消して適切な運用へ移行させるには、「配分変更(掛金の指定)」と「スイッチング(預替・買い付け)」という2つの手続きの違いを正確に理解する必要があります。ここを混同していると、「手続きしたのに待機資金が減らない」という事態に陥ります。
確定拠出年金 待機資金 解消法 2026年最新の基本手順は以下の通りです。
鉄則1:すでに貯まっている待機資金を動かす「スイッチング(運用指図)」
管理画面上で現在「待機資金」として残っている残高を解消し、投資信託などの商品を購入する手続きが確定拠出年金 待機資金 スイッチングです。
操作は「資産の預替(スイッチング)」メニューから行います。売却元(変更元)として「待機資金」を選択し、買い付けたい投資信託や資産クラスを指定して金額または割合(%)を入力します。これにより、眠っていた現金が指定した運用商品へと実際に買い付けられます。
鉄則2:これから拠出される毎月の掛金を指定する「配分変更」
毎月給与天引きや口座引き落としで拠出される掛金の投資先を設定・変更する手続きが企業型DC 待機資金 配分変更 やり方およびiDeCoの配分変更です。
配分変更を行わないままスイッチングだけを行っても、翌月以降に拠出される新たな掛金は再び待機資金に回ってしまいます。逆に配分変更だけを行っても、過去に積み上がった待機資金はそのまま放置されます。「配分変更で未来の掛金を指定し、スイッチングで過去の待機資金を買い付ける」という両輪の作業が不可欠です。
【主要金融機関別】SBI証券・楽天証券・JIS&Tの画面操作と反映タイミング
実際の操作画面や手続きの流れは、利用している運営管理機関(証券会社等)やレコードキーピング会社(JIS&T、NRK等)によって異なります。主要プラットフォーム別のポイントを解説します。
SBI証券(iDeCo / 企業型DC)での設定手順
SBI証券 iDeCo 待機資金 設定の解消手順は、確定拠出年金専用サイト(SBI証券 iDeCo会員ページ)にログインして行います。「資産状況」から「運用の見直し」へ進み、「掛金の配分設定変更」で毎月の積立先を指定します。すでに待機資金が存在する場合は、「スイッチング」メニューから待機資金全額を選択し、全世界株式インデックスファンド等の希望商品へ配分します。
楽天証券(確定拠出年金)での買い付け手順
楽天証券 確定拠出年金 待機資金 買い付けでは、楽天証券の確定拠出年金トップ画面から「資産の残高・保有商品一覧」を確認します。資産構成グラフ内に「未指図(待機資金)」が表示されている場合、「保有商品の預替(スイッチング)」をクリックし、指示に従って買い付け指図を完了させます。楽天証券は楽天・オールカントリーや楽天・S&P500などの低コストインデックス投信へのスイッチングがスムーズに行えるUI設計になっています。
JIS&T(日本インベスター・ソリューション・アンド・テクノロジー)での運用指図
多くの大手金融機関や企業型DCで記録管理を担うJIS&T 待機資金 運用指図では、JIS&T加入者向けWebサイトへログイン後、「運用の指図」タブから操作します。「配分変更」と「スイッチング」が明確に分かれているため、両方のメニューから手続きを完了させます。
確定拠出年金の待機資金はいつ反映されるのか?タイムラグの真相
運用指図を出した後、「確定拠出年金 待機資金 反映 いつになるのか」と不安になる利用者が多く見られます。投資信託の買い付けには国内営業日で約3〜5営業日を要します。海外資産を含むファンドの場合、約定日と受渡日にタイムラグがあるため、即座に画面残高へ反映されるわけではありません。
また、転職等に伴う確定拠出年金 移管 待機資金 期間については、前職の資産が売却・現金化されてから新しい口座に着金・反映されるまでにおよそ1ヶ月〜2ヶ月半の期間がかかります。この移管期間中は一時的に待機資金状態となりますが、移管完了通知が届いた段階で速やかに配分設定とスイッチングを実施してください。
一般に知られていない盲点とネットの誤解|「待機資金=安全」という錯覚
ネット上の一部では「相場が不安定な時期は、待機資金のまま置いておくのが最も安全なリスクヘッジである」という言説が見られます。しかし、これは長期資産形成の観点からは重大な誤解を含んでいます。
行動経済学の研究において、人は初期状態から現状を変えることを避けたがる「現状維持バイアス(Status Quo Bias)」や、あらかじめ設定された選択肢に依存する「デフォルト効果」に強く支配されることが立証されています。「何を選んでいいか分からないから、とりあえず待機資金にしておく」という心理的逃避は、無意識のうちに判断を先送りしているに過ぎません。
確定拠出年金のような20年〜30年にわたる長期投資では、一時的な市場の暴落を恐れて現金待機し続けることこそが、インフレによる実質資産の購買力低下という最大の確定損失をもたらします。タイミングを見計らって待機資金を市場へ投入しようとする「マーケットタイミング戦略」は、専門のファンドマネージャーであっても継続的な成功が極めて困難です。
【プロの結論】資産防衛の観点から見出すべき教訓と判断基準
確定拠出年金の制度設計上、待機資金はあくまで「システム上の一時的な中間状態」であり、恒久的な保有を前提とした資産クラスではありません。自身の状況に合わせて以下の判断基準で直ちに行動を起こすことが推奨されます。
【今すぐ待機資金を全額解消すべき人】
・公的年金の受給開始まで10年以上の運用期間がある人
・口座管理手数料が引かれているiDeCo加入者
・インフレに負けない老後資金の形成を目指す現役世代
👉 対応:低コストの全世界株式や先進国株式インデックスファンド等へスイッチングおよび配分変更を即時実行する。
【元本確保型商品への一時的退避を検討してもよい人】
・受給開始年齢(60歳〜75歳)が直前に迫っており、直近数年以内の暴落を回避して受給額を確定させたい人
👉 対応:待機資金のまま放置するのではなく、名目元本が保証された「定期預金型」や「年金保険型」の商品へ明示的にスイッチングを行い、管理ルールを確定させる。
【確定拠出年金の待機資金とは】に関するよくある質問(FAQ)
Q1:待機資金を投資信託にスイッチングする際、手数料や税金はかかりますか?
A1:原則として確定拠出年金口座内でのスイッチングに税金は一切かかりません(非課税)。また、待機資金からの買い付け時に取引手数料が発生することも通常ありません。ただし、一部の投資信託には売却時に「信託財産留保額」が設定されている場合がありますが、待機資金からの新規買い付けであれば実質的な追加コストなしで移行可能です。
Q2:転職時に前職の確定拠出年金を移管したのですが、待機資金の期間はどれくらい続きますか?
A2:移管元の資産が売却・精算されてから新しい運営管理機関に着金するまで通常1ヶ月〜2ヶ月半程度かかります。移管手続きが完了すると口座に「移管金」が待機資金として反映されます。自動的に希望商品が買われるわけではないため、移管完了のお知らせが届き次第、ログインしてスイッチングと配分変更を行う必要があります。
Q3:企業型確定拠出年金で待機資金のまま定年退職を迎えるとどうなりますか?
A3:退職時に一時金または年金として受け取ることは可能ですが、運用期間中の利益がゼロであったため、掛金の元本合計から口座管理費用等を差し引いた額しか手元に残りません。さらに、退職後にiDeCo等への移管手続きを6ヶ月間行わないと自動移管されてペナルティ手数料が発生するため、退職前後の資産整理は必須です。
まとめ:放置を卒業し、将来の年金資産を最大化するための第一歩
確定拠出年金の管理画面に現れる「待機資金」は、資産が安全に守られている状態ではなく、運用がストップしてインフレや手数料の脅威に晒されている「放置のサイン」です。
制度のメリットを最大限に活かす鍵は、現状維持バイアスを断ち切り、自分自身のライフプランに合った配分指図を行うことにあります。まずは今すぐ契約中の運営管理機関(SBI証券、楽天証券、JIS&Tなど)のマイページにログインし、待機資金の有無を確認してください。もし待機資金が眠っていれば、「配分変更」と「スイッチング」を速やかに実行し、確実な資産形成の軌道へと戻すことが肝要です。 (出典: 確定 拠出 年金 待機 資金 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
