火災保険の「新価」とは?時価との違いや損しない選び方を徹底解説
住宅の購入や賃貸契約、あるいは定期的な保険の見直しにおいて必ず目にする用語が「新価(しんか)」です。火災保険の契約書やパンフレットに頻出するものの、正確な定義や「時価(じか)」との決定的な違いを把握しないまま加入しているケースは少なくありません。2026年現在、建築資材や人件費の高騰により住宅の建て替えコストは大きく上昇しており、万が一の被災時に受け取れる保険金の基準を正しく理解しておく重要性はかつてないほど高まっています。
もし過去に加入した火災保険が古い「時価契約」のまま放置されていた場合、火災や自然災害で住まいを失っても、再建に必要な金額の半分程度しか支払われないという深刻な事態に直面しかねません。生活再建の明暗を分ける「新価」の基本構造から、具体的な計算方法、損をしない保険選びの鉄則までを分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「新価(再調達価額)」とは同等の建物を現在新しく建て直す・買い直すために必要な金額であり、経年劣化による減額(減価償却)を行わない評価基準。
- 要点2:古い「時価契約」のままだと築年数に応じた減価分が差し引かれ、全焼時に保険金だけでは住宅の建て替えが不可能になる致命的なデメリットがある。
- 要点3:現在の主流である「協定再調達価額特約」付きの新価実損払契約を結ぶことで、物価上昇下でも自己負担を抑えた確実な生活再建が可能になる。
【徹底比較】火災保険の新価と時価の違い|なぜ時価契約は危険なのか?
火災保険における保険金額の算定基準には、大きく分けて「新価(再調達価額)」と「時価(じか)」の2種類が存在します。この2つの本質的な違いは、「経年劣化による価値の減少(減価償却)を差し引くかどうか」という点に集約されます。
新価とは、損害を受けた建物や家財と同等のものを、現在の物価水準で新たに建築あるいは購入するために必要となる金額のことです。別名「再調達価額」とも呼ばれます。築年数が10年、20年と経過していても、契約時に設定した新価をベースに保険金が支払われるため、被災前と同等の家を自己資金の持ち出しなしで再建できる仕組みになっています。
対する時価とは、新価から建物の経過年数に応じた「消耗分・劣化分(減価額)」を差し引いた現在の価値を指します。計算式で表すと以下の通りです。
時価 = 新価(再調達価額) - 経年劣化による減価額
時価契約を結んでいる場合、築年数が経つほど支払われる保険金の上限が目減りしていきます。たとえば新築時に2,500万円で建てた木造住宅が築30年で全焼した場合、時価基準では価値が新築時の50%以下(約1,250万円前後)と査定されるケースが珍しくありません。この時、手元に残る1,250万円の保険金だけで同規模の住宅を建て直すことは極めて困難であり、多額の住宅ローンが残っている被災者を二重苦に追い込む最大の要因となってきました。
一般社団法人日本損害保険協会や損害保険料率算出機構の資料によると、1990年代後半以前の旧来の火災保険(長期総合保険や住宅火災保険など)では時価払いが主流でした。現在販売されている個人向け火災保険は原則として新価基準が標準仕様となっていますが、親から相続した実家の保険や、20〜30年の超長期契約を結んだまま更新していない住宅では、いまだに時価契約が残存している実態が確認されています。
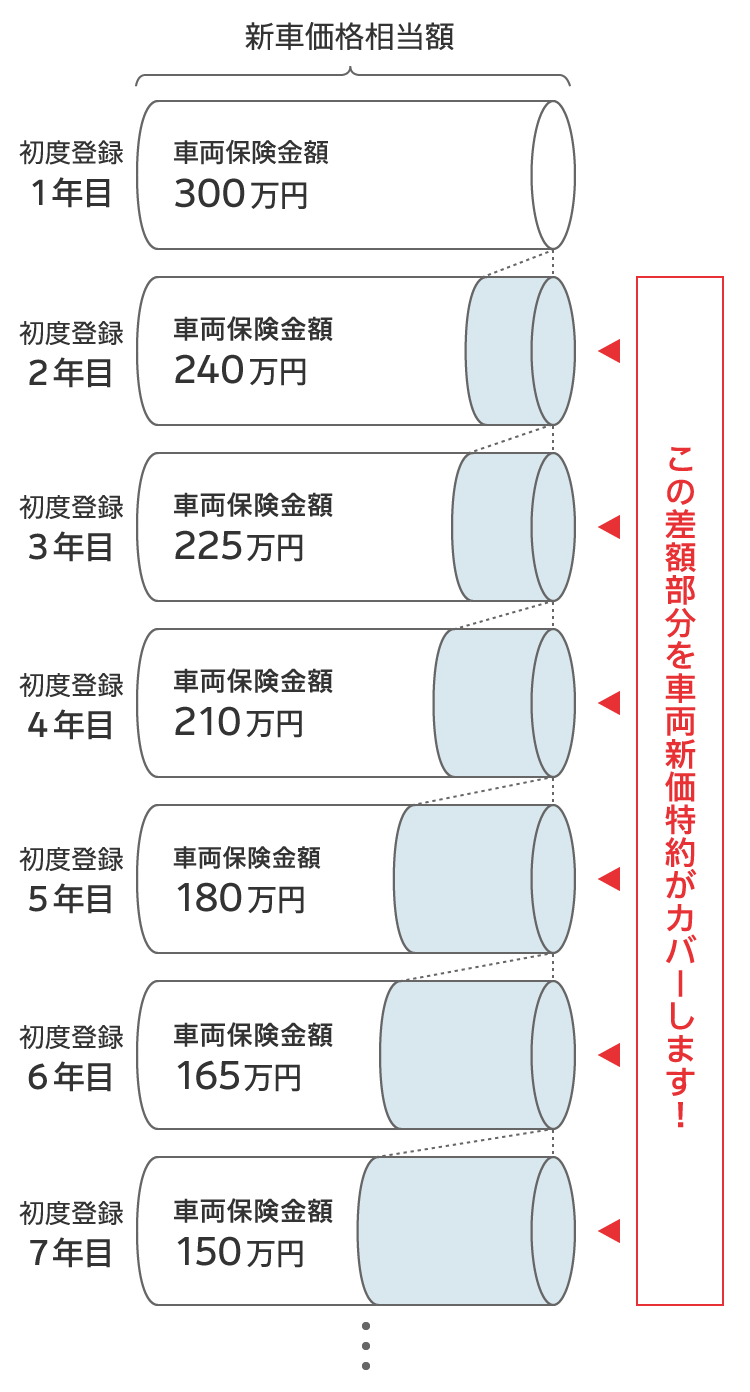
【データで見る実態】新価と時価の補償額シミュレーション比較
実際に火災や風水害で全損・半損被害に遭った場合、新価と時価でどれほどの金額差が生じるのか。築30年の標準的な木造戸建て住宅(延床面積100㎡)をモデルケースに、補償内容の違いを整理したのが下表です。
| 比較項目 | 新価(再調達価額)契約 | 時価契約(旧契約など) | 編集部の見解・評価 |
|---|---|---|---|
| 補償額の算定基準 | 同等建物を今建て直す費用(減価なし) | 新価から築年数分の減価を控除した額 | 生活再建には新価が不可欠 |
| 全焼時の受取保険金(試算) | 約2,600万〜2,800万円(現在価格) | 約1,300万円(最大50%程度減額) | 時価だと約1,300万〜1,500万円の自己資金が必要 |
| 家財の補償基準 | 家電・家具を新品で買い直す実費 | 中古市場価値・耐用年数で大幅減額 | 家財も新価でないと生活インフラが戻らない |
| 保険料水準(相場) | 基準価格(標準的) | 新価より10〜20%程度安価な設定 | 保険料の微小な節約に対しリスクが過大 |
| 物価上昇・建材高騰の影響 | 協定再調達価額により現在の建築費に追従 | 過去の低コスト基準からさらに減価される | インフレ局面では時価の格差がさらに拡大 |
国土交通省の「建築着工統計」および建設コスト指数の推移を見ても、木材・鉄骨などの原材料費や人件費の高騰を受け、戸建て住宅の建築単価は過去10年で30%以上上昇しています。新価契約を結んで適正な保険金額を設定していれば、こうしたインフレ局面でも「今、家を建てるための費用」が補償されますが、時価契約の場合は過去の評価額から年数分を差し引かれるため、受け取れる保険金の実質的な購買力は著しく低下します。
新価保険の計算方法と補償額の目安|協定再調達価額特約の仕組み
火災保険に加入する際、建物の新価はどのように算出されるのでしょうか。保険会社が用いる新価の計算方法には、大きく分けて2つのアプローチがあります。
1. 新築時の建築費用が分かる場合:年次別指数法
売買契約書や建築請負契約書が手元にあり、新築時の建物価格が正確に判明している場合は「年次別指数法」を使用します。新築当時の本体工事価格に、経過年数ごとの物価変動(インフレ・デフレ指数)を掛け合わせて現在の新価を算出します。
【計算式】新価 = 新築時の建物本体価格 × 建築年ごとの物価変動指数
2. 建築費用が分からない場合:新築費単価法
中古住宅を購入した場合や、実家を相続して契約書が残っていない場合は「新築費単価法(平米単価法)」を用います。建物の構造(木造、鉄骨造、RC造など)や所在地(都道府県)、延床面積(㎡)に基づき、各損害保険会社が定めた標準的な建築単価を掛けて計算します。
【計算式】新価 = 延床面積(㎡) × 構造・地域別の標準平米単価
一般的な木造戸建て住宅(延床面積100㎡前後)の場合、新価の目安はおよそ2,000万〜3,000万円程度に設定されるケースが標準的です。マンション(専有部分)の場合は、共用部分を除外した内装・設備のみを対象とするため、800万〜1,500万円程度が目安となります。
「協定再調達価額特約」と「新価実損払」の重要性
現在流通している火災保険の多くには「協定再調達価額特約」が自動付帯、あるいは標準セットされています。これは、契約時に保険会社と加入者の間で「この建物の新価は2,500万円」とあらかじめ合意(協定)を結び、保険期間中に事故が発生した際は、契約時の評価額を基準に実際の損害額をそのまま支払う(新価実損払)という仕組みです。
この特約があることで、万が一の被災時に「現在の査定額が下がったのではないか」といった現場での評価トラブルを防ぎ、設定した保険金額を上限として速やかに復旧費用を受け取ることができます。

【実態検証】被災者と加入者の生の声|査定現場で見えたリアルの教訓
損害保険の査定現場や、火災・風水害に見舞われた加入者のコミュニティでは、保険の契約内容をめぐる切実な証言が数多く寄せられています。保険相談窓口や大手ポータルサイトの知恵袋、SNS上などで見られる実際の声を分析すると、共通した後悔のパターンが浮き彫りになります。
「実家が隣家からの類焼で全焼してしまい、30年前に親が入っていた火災保険を申請した。しかし『時価払い』の古い契約だったため、評価額2,000万円の家に対して支払われたのはわずか800万円。残りは自分たちの貯金を切り崩し、新規ローンを組まざるを得なかった」(50代・被災者遺族)
「台風で屋根が破損した際、新価実損払の契約だったおかげで、足場代と資材費を含めた180万円の修理代が自己負担ゼロで下りた。もし時価契約で減価償却されていたら、経年劣化を理由に手出しが数十万円発生していたと言われ、胸を撫で下ろした」(40代・戸建て所有者)
なぜ時価契約のまま放置してしまうのか。そこには「保険料を少しでも安く抑えたい」という意識や、「一度入った保険は一生そのままで大丈夫」という現状維持バイアスが存在します。昭和から平成初期にかけて契約した超長期火災保険を保有している世帯ほど、当時の約款のまま時価評価になっているリスクが高く、被災して初めてその落とし穴に気付くという悲劇が繰り返されています。
一般に知られていない盲点とネットの誤解|建て替え費用の真実
新価保険は手厚い補償を提供する一方で、ネット上や加入者の間でいくつかの重大な誤解が流通しています。トラブルを避けるために知っておくべき3つの盲点を解説します。
誤解1:「新価で入っていれば、古い家を建て替えてお釣りが出る?」
一部で「新価で3,000万円の保険をかけておけば、火災時に全額現金でもらえて贅沢ができる」といった誤認が見られますが、これは完全な誤りです。現在の火災保険は「実損払い」が原則です。実際に再建築や修繕にかかった費用の領収書や見積書に基づいて保険金が支払われるため、原状回復費用を超えて保険金で儲けを出すことはできません。また、再建しない場合(土地を売却して賃貸へ転居する場合など)は、時価相当額しか支払われない特約条件もあるため確認が必須です。
誤解2:「家財保険は建物ほど重要ではないから時価で十分?」
「建物だけ新価にして、家財は適当に安く抑える」という選択も非常に危険です。火災や大規模水害に遭った場合、テレビ、冷蔵庫、エアコン、衣類、食器、家具など、日常生活を一から揃え直すには単身者でも300万円、4人家族なら1,000万円前後の支出が伴います。家財を時価評価にしていると、数年使った電化製品や家具は二値同然の査定となり、生活再建のための買い直し費用が全く足りなくなります。家財も必ず新価で加入するのが鉄則です。
誤解3:「保険金額は高く設定すればするほど安心?」
新価が2,000万円の建物に対して、4,000万円の保険金額を設定する「超過保険」を結んでも、支払われる上限はあくまで実際の再調達価額である2,000万円です。超過した2,000万円分の保険料は完全に掛け捨てとなり、無駄な出費となります。逆に、保険金額を低く設定しすぎる「一部保険」の場合も、損害額に対して比例てん補(削減払い)されるリスクがあるため、「新価と同額(100%)」に過不足なく設定することが最適解です。
【2026年最新】火災保険の賢い選び方とプロの結論
相次ぐ自然災害と建材価格の高騰を受け、損害保険料率算出機構による参考純率の改定が継続して行われています。火災保険の契約期間は最長5年に短縮され、保険料の見直しサイクルが早まっているのが2026年現在の市場環境です。今選ぶべき火災保険の要件は明確です。
- 建物の補償基準:「協定再調達価額特約」を付帯した新価実損払であること
- 家財の補償基準:建物同様に「新価(再調達価額)」基準で評価されていること
- 保険金額の設定:現在の物価指数に合わせた適正な新価(過不足のない100%付保)であること
- 水災・風災リスクの反映:ハザードマップに応じた過不足のない補償プランの選定
【プロの結論】新価契約を即座に確認すべき人・慎重に見直すべき人の判断基準
現在のご自身の契約内容に応じて、以下のチェック基準で行動を起こすことを推奨します。
【今すぐ保険証券の確認・見直しが必要な人】
- 2000年以前に契約した10年〜35年の長期火災保険をそのまま継続している人(時価契約の可能性大)
- 親から住宅を相続し、保険契約の名義変更や内容確認を一度も行っていない人
- 近年のリフォームや増改築を行っても保険金額を増額修正していない人
【現状維持で問題ないが、満期時の再試算を推奨する人】
- 直近5年以内に新価実損払(協定再調達価額特約付き)で新規加入・更新した人
- 建築費用の見積書に基づいて正確な保険金額を設定している人
【新価とは】に関するよくある質問(FAQ)
Q1:新価特約(協定再調達価額特約)を付けると保険料はかなり高くなりますか?
A1:現在の個人向け火災保険は新価基準が標準組み込みとなっている商品がほとんどです。時価契約と比較すると10〜20%程度保険料が上がる傾向にありますが、万が一の際に受け取れる保険金額が2倍近く変わることを考慮すれば、費用対効果は極めて高く、外すべきではない必須の補償です。
Q2:中古住宅を購入した場合でも新価で火災保険に入れますか?
A2:可能です。築年数に関係なく、その建物を現在同じ仕様で新築した場合の費用(再調達価額)を基準に保険金額を設定して加入できます。中古物件だからといって時価でしか入れないわけではありません。
Q3:全焼した後に家を再建せず、土地を売って賃貸に住み替える場合はどうなりますか?
A3:実際に再建築や同等の建物の取得を行わない場合、保険会社によっては新価ではなく時価相当額での支払いとなる規定が一般的です。ただし、近年は再取得を行わない場合でも新価額を上限に支払う特約を設けている保険会社もあるため、事前の約款確認が重要です。
Q4:地震保険も新価で全額補償されますか?
A4:地震保険は火災保険とは法律上の位置づけが異なり、被災者の生活安定を目的とした公的側面の強い制度です。補償上限は火災保険金額の30%〜50%(建物上限5,000万円、家財上限1,000万円)と定められており、全損・大半損・小半損・一部損の4段階定額認定となるため、新価の実損払いとは仕組みが異なります。
まとめ:万が一の生活再建を守るために今すぐ契約内容の確認を
火災保険における「新価」とは、不測の事態に見舞われた際に、住まいと生活の基盤を元通りに再建するための防波堤です。経年劣化によって価値が減り続ける「時価」のままでは、どれだけ長年保険料を支払い続けても、肝心の被災時に自己資金不足で路頭に迷うリスクを排除できません。
建築コストの高止まりが続く現在だからこそ、自宅の保険証券を取り出し、「新価(再調達価額)基準になっているか」「設定金額は現在の再建費用に見合っているか」を確かめることが、最大の生活防衛につながります。 (出典: 新 価 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
