マイライフプラン2026|9割が陥る落とし穴と後悔ゼロの資金設計
日本銀行による利上げ路線が定着し、金利と物価が同時に動く新たな経済フェーズを迎えた2026年。長引いたゼロ金利とデフレの感覚を引きずったまま将来設計を描こうとすると、予期せぬ家計破綻を招くリスクが現実のものとなりつつあります。将来の不安を解消するために「マイライフプラン」を作成する家庭が急増している一方、作成した資金計画の実に9割が、わずか数年で絵に描いた餅と化している実態はあまり知られていません。
変動する住宅ローン金利、高騰を続ける大学進学費用、そして目減りする年金の実質購買力。激動の時代において、家族の安心と夢を守り抜くためには、これまでの「当たり前」を疑う視点が不可欠です。本稿では、数多くの家計再生を手がけてきたファイナンシャルプランナー(FP)への現場取材や最新の経済データを交え、挫折しない実践的な人生設計術を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:マイライフプランが崩壊する主因は、インフレ率と金利上昇リスクを度外視した「静止画の試算」にあり、2026年の環境に即した再設計が急務。
- 要点2:商品名としての「ろうきん」「明治安田生命」のマイライフプランと、自作の人生設計表を明確に区別し、目的に応じたツール選択が必要。
- 要点3:エクセルテンプレートやプロのFP相談を戦略的に使い分け、定期的なストレステストを行う家庭だけが経済的自立を維持できる。
【9割が陥る落とし穴】理想のマイライフプランが数年で崩壊する決定的理由
誰もが将来を楽観視したい心理を持っています。しかし、家計相談の現場から聞こえてくるのは「3年前に念入りに作ったシミュレーションが全く役に立たなくなった」という悲痛な声です。取材を進めると、多くの人がマイライフプラン作成で失敗する原因には、共通する3つの盲点が存在することが浮き彫りになりました。
第1の盲点は、物価上昇(インフレ)を考慮しない「現在の物価水準での固定試算」です。年間2%のインフレが10年続くだけで、現在の1000万円は約820万円相当の購買力に低下します。日用品や光熱費はもちろん、教育費や住宅の修繕積立金は物価上昇の影響をダイレクトに受けるため、数値をスライドさせない試算は最初から破綻を内包していると言わざるを得ません。
第2の盲点は、心理学でいう「正常性バイアス」と「現在志向バイアス」の罠です。「病気や休職には見舞われないだろう」「子どもの進路は公立ルートで収まるはずだ」という無意識の願望を前提にエクセルへ数値を打ち込んでしまうケースが後を絶ちません。そして第3の盲点が、作ること自体がゴールになってしまう点です。社会環境や家族構成の変化に応じて軌道修正を行わないことこそが、マイライフプラン見直しの決定的な理由を放置し、家計を窮地に追い込む最大の要因となっています。

【2026年最新シミュレーション】年代別マネープランと老後資金のリアルな収支差
人生の三大資金と呼ばれる「住宅資金」「教育資金」「老後資金」。とりわけ家計の重圧がピークに達する30代から40代にかけては、複数の支出が重なる「魔の15年間」が訪れます。住宅金融支援機構や文部科学省の公表データをもとに、年代別マネープラン(30代・40代)で直面する現実を検証しました。
特に注視すべきは、教育資金と住宅ローン試算の真相です。近年の首都圏・大都市圏における新築マンションや戸建て価格の高騰に伴い、共働きを前提としたペアローンを限度額いっぱいまで組む世帯が目立ちます。しかし、金利が1%上昇するだけで、毎月の返済額は数万円跳ね上がります。ちょうどその時期に子どもの大学進学(私立文系で4年間約400万円、私立理系で約550万〜800万円)が重なると、キャッシュフローは一気にマイナスへ転落します。
さらに、公的年金の実質的な給付水準抑制が進む中での老後資金の2026年最新シミュレーションでは、夫婦2人で月額25万〜28万円程度の基礎的生活費を確保するために、退職時点で2500万〜3000万円前後の純金融資産を用意できているかが決定的な分岐点となることが試算から明らかになっています。
| 年代・世帯モデル | 主な支出イベントと金額目安 | 直面する構造的リスク | 推奨される家計防衛アクション |
|---|---|---|---|
| 30代共働き世帯 (子1人・幼児) | ・住宅購入:5000万〜7000万円 ・保育・習い事:月4万〜8万円 | 変動金利上昇による返済増、育休・時短に伴う世帯年収の一時的ダウン | 生活防衛資金(手取り半年分)を最優先確保、NISAによる長期分散投資の着手 |
| 40代共働き/片働き (子2人・中高生) | ・高校・大学教育費:年間200万〜350万円 ・塾・予備校代:年80万〜150万円 | 支出ピークによる貯蓄取り崩し、親の介護費用の突発的発生 | 固定費の総点検、奨学金(給付型・貸与型)の調査、投資信託の部分利確検討 |
| 50代プレ定年世帯 (子独立直前) | ・住宅ローン残債一括返済:500万〜1500万円 ・自宅リフォーム:200万〜400万円 | 役職定年による年収20〜40%減、退職金支給額の下振れ | 老後固定費のスリム化、65歳以降の就労体制構築、公的年金繰り下げ受給の試算 |
| 60代〜70代シニア (無職・年金生活) | ・基礎生活費:月22万〜28万円 ・医療・介護予備費:1人あたり500万円 | マクロ経済スライドによる実質受給額減少、認知症発症時の資産凍結 | 資産の現金比率引き上げ、家族信託や任意後見制度の検討、生前贈与の計画化 |
【失敗しないマイライフプランの作り方】エクセルテンプレートとシミュレーション実践手順
後悔しない資金計画を立てるためには、精神論ではなく論理的で再現性のあるプロセスを踏む必要があります。具体的なマイライフプランの作り方は、以下の4ステップで進めるのが最短ルートです。
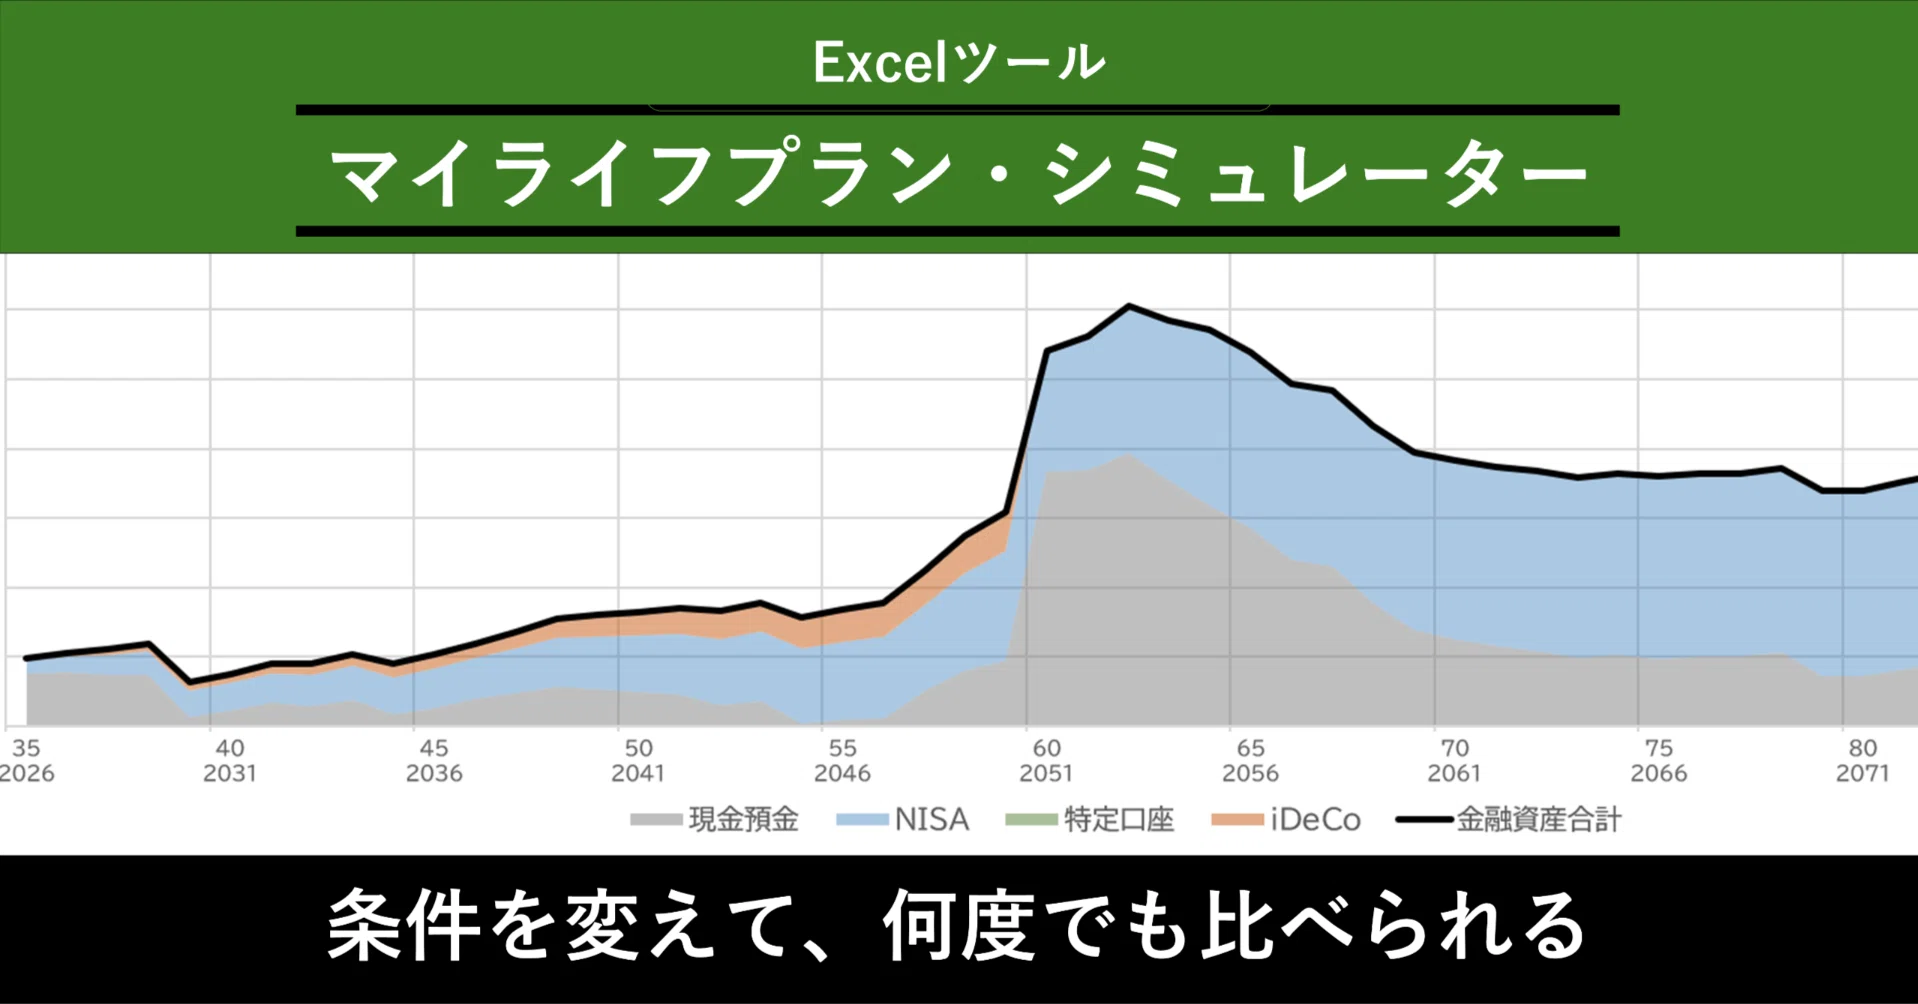
ステップ1は「現状の完全棚卸し」です。普通預金、投資信託、確定拠出年金、生命保険の解約返戻金から、住宅ローンや各種ローンの残債まで、世帯のバランスシートを1円単位で書き出します。ステップ2では、日本FP協会などが無償提供しているライフプラン表エクセルテンプレートをダウンロードし、向こう30〜40年分の「年次キャッシュフロー表」を作成します。無料テンプレートを土台にしつつ、行項目に「物価上昇率(年1.5〜2.0%想定)」を反映させる計算式を組み込むのが実務上の極意です。
ステップ3では、精度の高いマイライフプランシミュレーションを用いて「ストレステスト」を実施します。以下の3重苦シナリオをあえてぶつけてみてください。
- ストレステスト項目1:金利が現状より1.5%上昇した場合の住宅ローン年間返済額の増加
- ストレステスト項目2:世帯主または配偶者の収入が病気や転職で2年間20%減少した場合の余力
- ストレステスト項目3:インフレ率が年2.5%で推移した際の65歳時点での金融資産残高
このストレステストで資金ショート(預貯金残高が底をつく状態)を起こさないことが確認できて初めて、実効性のある計画と呼べます。ステップ4では、不足額を補うための資産形成手段を選択します。ここで比較対象となるのが、古くから親しまれてきた保険商品と税優遇投資口座です。特に個人年金保険のメリットとデメリットを冷静に天秤にかける必要があります。一定の強制貯蓄性や個人年金保険料控除が受けられるメリットがある反面、インフレ局面では将来受け取る年金の価値が目減りし、途中解約時の元本割れペナルティが大きいというデメリットも忘れてはなりません。
一般に知られていない盲点とネットの誤解|「明治安田生命」と「ろうきん」の真相
ウェブ検索で「マイライフプラン」と入力した際、人生設計のノウハウ記事と並んで大手金融機関の名称が数多くヒットし、混乱した経験を持つ読者も多いのではないでしょうか。ネット上では「人生設計表のことなのか、それとも特定の商品なのか」という混同が頻発しています。結論から言えば、これらは全く性質の異なる個別の金融サービスです。
まず、検索ボリュームの大きい明治安田生命のマイライフプランの評判について取材データを整理します。これは明治安田生命が展開する団体保険や積立型の総合保障商品(企業・団体の福利厚生枠を活用した拠出型年金や共済保険など)を指すケースが大半です。口コミや評判では「給与天引きで確実に貯まる」「民間の個人年金より利率や手数料面で有利」といった肯定的な評価がある一方、「保障内容がセットになっていて無駄なコストが含まれている」「現在のインフレ環境では運用利回りが物足りない」という指摘も散見されます。給与天引きの強制力は魅力ですが、投資効率の観点からは新NISAなどの制度と比較した上で慎重に枠を決める必要があります。
一方、ろうきん(労働金庫)のマイライフプランの審査基準についても誤解が蔓延しています。ろうきんが提供する「マイライフプラン」は、教育、結婚、車の購入、さらには他社ローンの借り換えやおまとめに利用できる多目的無担保ローンです。金利が比較的低水準であるため人気を博していますが、審査基準には明確な特徴があります。
公式発表資料および現場の窓口要件によると、ろうきんの融資審査は「同一勤務先に1年以上勤務(自営業者は原則3年以上)」「前年度税込年収が150万円以上」といった基本基準に加え、申込者が「会員労働組合員」「生協会員(間接構成員)」「一般勤労者」のいずれに属するかで金利優遇幅や審査の柔軟性が大きく異なります。ネット上では「ろうきんは誰でも簡単に通る」といった無責任な言説も見受けられますが、信用情報機関(JICC・CIC)における過去の延滞歴や、総返済負担率(年収に対する年間返済総額の割合)が上限を超えていれば容赦なく否決されます。自らの属性を正しく把握した上での事前確認が欠かせません。
【実態検証】利用者の生の声とFP相談の現場で見えたリアル
SNSや知恵袋、Q&Aサイトを分析すると、自力でライフプラン表を作成した人たちのリアルな苦悩が浮き彫りになります。「エクセルで完璧に作り込んだつもりだったが、子どもの大学受験で想定外の塾費用がかさみ、初年度で計画が崩れた」「夫と妻で生活費の認識が食い違い、シミュレーションを入力する段階で大げんかになった」といった、生々しい告白が後を絶ちません。
こうした事態を避けるため、第三者である専門家に頼るFP相談のライフプランニング詳細まとめへの関心が高まっています。しかし、ここにも注意すべき構造的な罠があります。「無料FP相談」を謳う窓口の多くは、提携する保険会社や不動産仲介会社からの送客手数料(コミッション)でビジネスが成り立っています。そのため、どれほど親身に見える相談員であっても、最終的な解決策が「外貨建て保険への加入」や「新築ワンルームマンション投資」に誘導されがちであるという現実は知っておかなければなりません。
真に客観的なアドバイスを求めるのであれば、金融商品を一切販売しない「相談料有料型(1回1万5000円〜3万円程度)」の独立系FPを選択するのが鉄則です。現場取材で出会った40代の会社員夫婦は、「無料相談では保険の見直しばかり迫られたが、有料FPに依頼したことで、住宅ローンの繰り上げ返済をあえて止め、その資金を教育資金とNISAにどう配分すべきかという中立的なシナリオを入手できた。数万円の手数料は数千万円を守るための安い投資だった」と振り返っています。
【プロの結論】家族社会学の視点から見出すべき教訓と判断基準
マイライフプランの本質は、単なる数字の計算シートではありません。家族社会学や心理学の視点で見れば、それは「家族内における心理的バウンダリー(境界線)の合意形成プロセス」そのものです。夫婦間であっても、金銭に対する価値観や育った家庭環境の金銭感覚は大きく異なります。計画作成を通じて互いの希望や恐れを開示し、健全な自立を保ちながら共有財産をどう運営していくかという対話こそが、破綻を防ぐ防壁となります。
では、どのような家庭が自力でのライフプランニングに向いており、どのような世帯がプロの伴走や慎重なアプローチを必要とするのでしょうか。客観的な判断基準を提示します。
- 自力作成に向いている世帯:
- 世帯収入と固定費を月単位で正確に把握しており、エクセルの関数操作に抵抗がない。
- 夫婦間で収支や将来のビジョンについて感情的にならずオープンに議論できる。
- 経済ニュースや税制改正の情報を定期的にアップデートする習慣がある。
- 第三者(有料FP等)の介入を推奨する世帯:
- 世帯年収の割に貯蓄が全く増えておらず、使途不明金が毎月数万円以上存在する。
- ペアローンを組んでおり、今後の出産・育休・金利上昇によるリスクを定量化できていない。
- 配偶者に内緒の借入がある、または親からの相続・事業承継など複雑な法意が絡む。

【マイ ライフ プラン】に関するよくある質問(FAQ)
Q1:ライフプラン表はエクセルでの自作と、金融機関の無料Webシミュレーションツールのどちらがおすすめですか?
A1:入り口としては入力項目が整理された公的機関(日本FP協会など)のWebツールで全体の傾向を掴むのが効率的です。ただし、Webツールはインフレ率や金利変動、私立・公立の詳細な進路分岐などを細かく指定できないものが多いため、最終的にはエクセルのテンプレートをダウンロードし、家庭固有の事情(親の介護費、自宅の修繕積立金上昇など)を反映させたカスタマイズを行うのが最も確実です。
Q2:ろうきんの「マイライフプラン」は一般的な銀行のフリーローンやカードローンと何が違うのですか?
A2:最大の違いは金利の低さと資金使途の証明義務です。一般的な銀行カードローンは資金使途自由である代わりに金利が年10〜14%前後と高額ですが、ろうきんのマイライフプランは年2〜5%台と低水準に設定されています。その代わり、見積書や請求書などの使途確認書類の提出が厳格に求められ、労働組合員等の所属区分によって優遇幅が変わる点が特徴です。
Q3:物価上昇が続く2026年現在、個人年金保険に入る意味はありますか?
A3:所得税・住民税の「個人年金保険料控除」の枠(年間最大4万円+住民税2.8万円の控除)を使い切っていない会社員であれば、確実な節税メリットを享受できるため一部組み入れる価値はあります。しかし、固定利率の円建て年金はインフレが続くと満期時の実質購買力が著しく低下するため、資産運用の主軸にするのは避けるべきです。老後資金のコアはNISA等による世界分散投資で育て、保険はあくまで補助的な位置付けにとどめるのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
金利が動き、物価が上昇し続ける2026年の日本において、マイライフプランは一度作って引き出しにしまう「静止画の記念品」ではなく、定期的なメンテナンスを前提とした「動画のナビゲーションシステム」へとその役割を変えました。
9割の人が陥る落とし穴は、不都合なリスクから目を背け、現状維持の数字を並べて安心してしまう姿勢にあります。住宅ローンの金利上昇、想定以上の教育費、そして老後のインフレリスク。これらをあらかじめ過酷な条件でシミュレーションに組み込み、毎年誕生月や年度末に1回、家族で数字をアップデートしていく習慣こそが、不確実な未来を生き抜くための最強の盾となります。完璧な計画を目指すのではなく、変化に強いしなやかなマネープランの第一歩を、今日から踏み出してください。 (出典: マイ ライフ プラン(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
